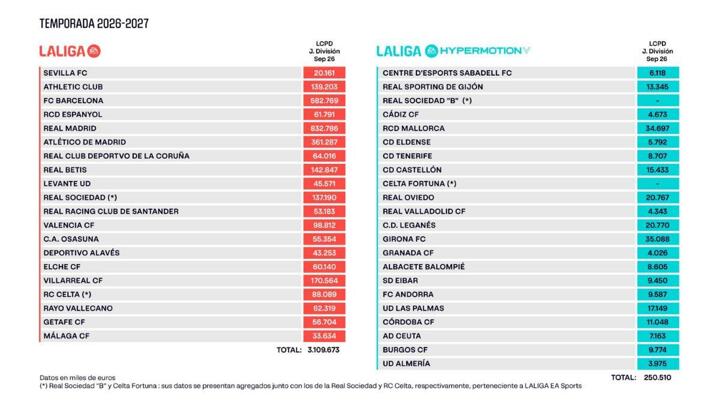
Sport သတင်းဌာန၏ ဖော်ပြချက်အရ LaLiga က ဘာစီလိုနာ၏ ကစားသမားအဖွဲ့ ကုန်ကျစရိတ် ကန့်သတ်ချက်ကို ယူရို ၅၈၂.၇၅၉ သန်း သတ်မှတ်ထားသော်လည်း ယင်းမှာ အပြောင်းအရွှေ့အတွက် ရရှိနိုင်သော ရန်ပုံငွေနှင့် ညီမျှခြင်းမရှိပေ။
ယခင်နှစ်များကဲ့သို့ပင် စက်တင်ဘာလသည် ဘောလုံးကဏ္ဍတွင်သာမက ဘဏ္ဍာရေးကဏ္ဍတွင်ပါ ရာသီတိုင်းအတွက် အလှည့်အပြောင်းတစ်ခုဖြစ်သည်။ အပြောင်းအရွှေ့ကာလ ပြီးဆုံးသွားသောအခါ ကလပ်အသင်းများသည် ၎င်းတို့၏ စီမံကိန်းရလဒ်များကို သိရှိကြပြီး မှတ်ပုံတင်ကာလ ပြီးဆုံးပြီးနောက် LaLiga က ကစားသမားအဖွဲ့ ကုန်ကျစရိတ် ကန့်သတ်ချက်များကို ကြေညာသည်။
ဘာစီလိုနာသည် အခြားသော LaLiga နှင့် Segunda División ကလပ်အသင်းများကဲ့သို့ပင် ကစားသမားများ မှတ်ပုံတင်ခြင်းအတွက် ၎င်းတို့၏ ဘဏ္ဍာရေး ကန့်သတ်ချက်ကို ဆုံးဖြတ်သည့် ကိန်းဂဏန်းအချို့ကို ရရှိသည်။
သို့သော်လည်း အများအမြင်မှားလေ့ရှိသည့် အချက်တစ်ချက်ကို ဦးစွာ ရှင်းလင်းရန် အရေးကြီးသည်- LCPD ဆိုသည်မှာ "အပြောင်းအရွှေ့အတွက် ရရှိနိုင်သော ငွေကြေး" မဟုတ်ဘဲ ကလပ်အသင်းတစ်ခုအနေဖြင့် ကစားသမားအသစ်များ မှတ်ပုံတင်ခြင်း သို့မဟုတ် သက်တမ်းတိုးခြင်း၊ လက်ရှိကစားသမားများနှင့် နည်းပြအဖွဲ့ဝင်များအပါအဝင် အများဆုံးသုံးစွဲနိုင်သည့် ပမာဏကို သတ်မှတ်သည့် ကန့်သတ်ချက်ဖြစ်သည်။
ဘာစီလိုနာအတွက် LaLiga က သတ်မှတ်ထားသော ယူရို ၅၈၂.၇၅၉ သန်း ကန့်သတ်ချက်ကို နားလည်ရန် ဤတွက်ချက်မှု မည်သို့လုပ်ဆောင်သည်ကို ရှင်းပြရပါမည်။
ဧပြီလတွင် စတင်သော လက်ရှိ လုပ်ငန်းစဉ်
ကလပ်အသင်းတစ်ခု၏ ဘဏ္ဍာရေးရာသီသည် လူအများထင်ထားသည်ထက် စောစီးစွာ စတင်တတ်သည်။
လက်ရှိရာသီ (T) တွင် ရှိနေပါက ကလပ်အသင်းများသည် နောက်ရာသီအတွက် ဘတ်ဂျက်ကို စတင်ရေးဆွဲနေပြီဖြစ်သည်။ T+1 ရာသီ ဘတ်ဂျက်၊ ရှင်းလင်းချက် အစီရင်ခံစာ၊ ဖြည့်စွက်အချက်အလက်များနှင့် LaLiga သို့ တာဝန်ယူမှု ထုတ်ပြန်ချက် တင်သွင်းရမည့် နောက်ဆုံးရက်မှာ ဧပြီလ ၃၀ ရက်ဖြစ်သည်။
ထို့ကြောင့် ၂၀၂၇ ခုနှစ် ဧပြီလ ၃၀ ရက်နေ့တွင် ကလပ်အသင်းများသည် ၂၀၂၇/၂၈ ရာသီအတွက် ၎င်းတို့၏ ဘတ်ဂျက်များကို တင်သွင်းကြမည်ဖြစ်သည်။
ဤစာရွက်စာတမ်းများသည် ခန့်မှန်းဝင်ငွေနှင့် အသုံးစရိတ်များကို ဖော်ပြရုံမျှမကပါ။ ဘတ်ဂျက်တွင် အမြတ်နှင့် အရှုံးထုတ်ပြန်ချက်များ၊ လက်ကျန်စာရင်းများ၊ ရင်းနှီးမြှုပ်နှံမှုနှင့် ရင်းနှီးမြှုပ်နှံမှု ရပ်စဲခြင်းများ၊ ငွေကြေးထောက်ပံ့မှုနှင့် ငွေသားစီးဆင်းမှုအပြင် လိုအပ်သော ဖြည့်စွက်အချက်အလက်အားလုံး ပါဝင်သည်။ LaLiga က အသုံးပြုထားသော ခန့်မှန်းချက်များသည် ကျိုးကြောင်းဆီလျော်ရမည်ဟု သတ်မှတ်ထားသည်။ အကယ်၍ အချို့ဒေတာများသည် လုံလောက်စွာ အထောက်အထားမခိုင်မာခြင်း သို့မဟုတ် ကလပ်အသင်း၏ ဘဏ္ဍာရေးအခြေအနေနှင့် မကိုက်ညီခြင်းဟု ယူဆပါက LaLiga သည် ၎င်း၏ ဆုံးဖြတ်ချက်အတိုင်း ကိန်းဂဏန်းများကို ချိန်ညှိနိုင်သည်။ ဥပမာအားဖြင့်၊ တန်းတက်အသင်းတစ်သင်းသည် နောက်ရာသီ ချန်ပီယံလိဂ်ဝင်ခွင့်ရရန် ဘတ်ဂျက်ကို အခြေခံထားခြင်းမျိုး ဖြစ်သည်။
ဘာစီလိုနာမှ တင်သွင်းသော ဘတ်ဂျက်သည် LaLiga က ၎င်း၏ ကန့်သတ်ချက်ကို တွက်ချက်ရန် အသုံးပြုသည့် နောက်ဆုံး ဘတ်ဂျက် မဟုတ်သောကြောင့် ၎င်းသည် အရေးကြီးသည်။
ဇွန်လတွင် နောက်ဆုံးအတည်ပြုခြင်း
T+1 ဘတ်ဂျက်ကို တင်သွင်းပြီးနောက် LaLiga သည် ကလပ်အသင်း၏ ဘဏ္ဍာရေးဆိုင်ရာ ခန့်မှန်းချက်များကို ပြန်လည်သုံးသပ်ပြီး ချိန်ညှိမှုများနှင့် အတည်ပြုချက်များ ပြုလုပ်ပြီးနောက် ဘတ်ဂျက်မျှတမှု အမှတ်ကို ဆုံးဖြတ်သည်။
ပြဿနာမှာ ကလပ်အသင်းတစ်ခုတွင် လစာပေးရန် ငွေမည်မျှရှိသည်ဟူသော ကိစ္စရပ်မျှသာ မဟုတ်ဘဲ နောက်ရာသီ ဘတ်ဂျက်က မည်သည့် လုပ်ငန်းလည်ပတ်မှုရလဒ်များကို ထုတ်ပေးမည်၊ ထိုရလဒ်များအပေါ် အခြေခံ၍ အသင်းအနေဖြင့် ကစားသမားအဖွဲ့အတွက် ကုန်ကျစရိတ် မည်မျှတတ်နိုင်မည်ဟူသော ကိစ္စဖြစ်သည်။
LaLiga သည် ကလပ်အသင်းတစ်ခုအနေဖြင့် ဝင်ငွေမည်မျှရရှိနိုင်သည်၊ အားကစားအဖွဲ့နှင့် မသက်ဆိုင်သော အသုံးစရိတ်မည်မျှကို ကာမိရမည်ကို အကဲဖြတ်ရမည်။ ဝင်ငွေရင်းမြစ်များတွင် လက်မှတ်ခ၊ ရုပ်သံထုတ်လွှင့်ခွင့်၊ ပံ့ပိုးကူညီမှုများနှင့် ကစားသမားရောင်းချမှုမှ ရရှိသော ငွေများ ပါဝင်သည်။ ဤဝင်ငွေများကို ကလပ်အသင်း၏ အခြားသော ဖွဲ့စည်းပုံဆိုင်ရာ အသုံးစရိတ်များနှင့် မျှတအောင် ချိန်ညှိရမည်။
ကလပ်ဝင်ငွေ
သို့သော်လည်း LaLiga သည် ဤရလဒ်ကိုသာ ကြည့်ရှုခြင်းမဟုတ်ပေ။ ၎င်းသည် ဤပမာဏမှ အချို့သော အချက်များကို ထပ်ပေါင်း သို့မဟုတ် နှုတ်ယူခြင်းဖြင့် စည်းမျဉ်းများအရ အသင်း၏ တတ်နိုင်မှုပမာဏကို မြှင့်တင်ခြင်း သို့မဟုတ် လျှော့ချခြင်း ပြုလုပ်သည်။
ဘာစီလိုနာအတွက် ကွင်းအလိုက် ချိန်ညှိမှုများသည် အထူးအရေးကြီးသည်။ Spotify Camp Nou တွင် "Espai Barça" စီမံကိန်း ဆောက်လုပ်ရေးကြောင့် ကလပ်အသင်း၏ ကွင်းလုပ်ငန်းလည်ပတ်မှု အကန့်အသတ်ဖြစ်ကာ ယာယီဝင်ငွေဆုံးရှုံးမှု ဖြစ်ပေါ်စေမည်ဖြစ်သည်။ သက်ဆိုင်ရာ စည်းမျဉ်းများသည် ဤဆုံးရှုံးသော ဝင်ငွေကို LCPD ကို တိုးတက်စေရန် ထည့်သွင်းစဉ်းစားခွင့်ပြုသည်။
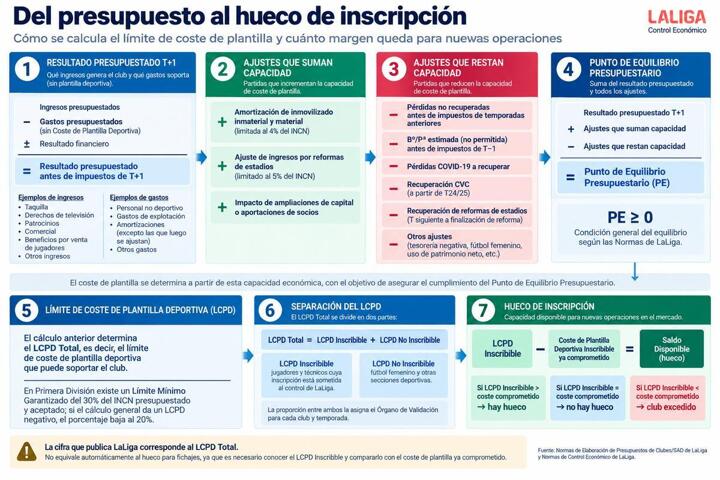
LaLiga ၏ ကိုယ်ပိုင်ရှင်းလင်းချက်က ဤယန္တရားကို အကျဉ်းချုပ်ဖော်ပြသည်- ကွင်းပြန်လည်ပြုပြင်ခြင်းကြောင့် ဆုံးရှုံးသော ဝင်ငွေသည် LCPD ကို ထပ်တူပမာဏ တိုးစေနိုင်သော်လည်း Net Operating Turnover (INCN) ၏ ၅% အထိ ကန့်သတ်ထားသည်။
LaLiga က ၎င်းတို့၏ အခြေခံအဆောက်အအုံများကို တိုးတက်အောင် လုပ်ဆောင်သော ကလပ်အသင်းများသည် အားနည်းချက် မဖြစ်သင့်ဟု ယုံကြည်သည်။ ထို့ကြောင့် ဘတ်ဂျက်မျှတမှု အမှတ်နှင့် LCPD ကို တွက်ချက်ရာတွင် ပြန်လည်ပြုပြင်ခြင်းကြောင့် ဆုံးရှုံးသော ဝင်ငွေအတွက် ကလပ်အသင်းများကို လျော်ကြေးပေးရန် အပေါင်းချိန်ညှိမှုများကို ထည့်သွင်းနိုင်သည်၊ ထို့အပြင် အချို့သော အခြေခံအဆောက်အအုံ ရင်းနှီးမြှုပ်နှံမှုများ၏ တန်ဖိုးလျော့ခြင်းကို LCPD တွင် ထည့်သွင်းခြင်းမရှိပေ။
ဘတ်ဂျက်မျှတမှု အမှတ်မှ မှတ်ပုံတင်နိုင်သော LCPD သို့
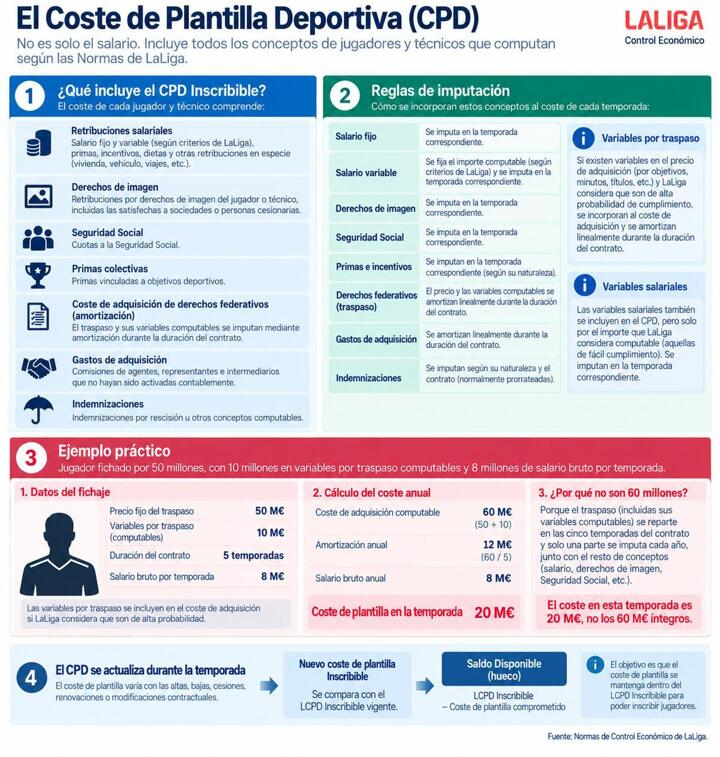
သို့သော် ဤနေရာတွင် အရေးကြီးသော ကွဲပြားချက်တစ်ခု ရှိပါသည်။ စုစုပေါင်း LCPD သည် ပထမအသင်း ကစားသမားများအတွက် ရရှိနိုင်သော ရန်ပုံငွေအားလုံးနှင့် ညီမျှခြင်းမရှိပေ။ LCPD ကို အပိုင်းနှစ်ပိုင်း ပိုင်းခြားထားသည်-
နောက်တစ်ဆင့်မှာ ၎င်းကို ကလပ်အသင်း၏ ကစားသမားအဖွဲ့ ကုန်ကျစရိတ် (CPD) နှင့် နှိုင်းယှဉ်ရန်ဖြစ်သည်။ မှတ်ပုံတင်နိုင်သော LCPD ထဲမှ မှတ်ပုံတင်နိုင်သော CPD ကို နှုတ်လိုက်ပါက ရရှိနိုင်သော လက်ကျန်ငွေ ရရှိမည်ဖြစ်သည်။
အားကစားအဖွဲ့ ကုန်ကျစရိတ်တွင် ဘာတွေပါဝင်သလဲ။
ဤကုန်ကျစရိတ်၏ အဓိပ္ပါယ်စစ်မှန်ကို နားလည်ရန် ၎င်းသည် အဓိကကျသည်။ မှတ်ပုံတင်နိုင်သော CPD သည် လစာများမျှသာ မဟုတ်ပါ။ သက်ဆိုင်ရာ စည်းမျဉ်းများအရ ၎င်းကို ကစားသမားများနှင့် နည်းပြများနှင့် သက်ဆိုင်သော ကုန်ကျစရိတ်များစွာကို ပေါင်းစပ်ခြင်းဖြင့် ဆုံးဖြတ်သည်၊ ဥပမာ- ရုပ်ပုံပိုင်ခွင့်ကြေးများ၊ လူမှုဖူလုံရေးနှင့် အစုလိုက်အပြုံလိုက် ဘောနပ်စ်များ။
အပြောင်းအရွှေ့များနှင့် ပတ်သက်လာလျှင် အချက်တစ်ချက်မှာ အထူးအရေးကြီးသည်- လိဂ်မှတ်ပုံတင်ခွင့်များ ရရှိခြင်းကုန်ကျစရိတ်။ အပြောင်းအရွှေ့ကြေးများကို များသောအားဖြင့် ရာသီတစ်ခုတည်းတွင် တစ်ပြိုင်တည်း မှတ်တမ်းတင်ခြင်းမရှိဘဲ သက်ဆိုင်ရာ စည်းမျဉ်းများအရ တန်ဖိုးလျော့ဖျက်သည်။ ထို့အပြင် အချို့သော ရရှိမှုကုန်ကျစရိတ်များလည်း ပါဝင်နိုင်သည်၊ ဥပမာ- အေးဂျင့်များ၊ ကိုယ်စားလှယ်များနှင့် ကြားခံပုဂ္ဂိုလ်များအတွက် ကော်မရှင်များ၊ ဤကုန်ကျစရိတ်များကို စာရင်းကိုင်အတွက် အရင်းအနှီးမပြုလုပ်ပါက။
ဥပမာအားဖြင့်၊ ကစားသမားတစ်ဦးကို ယူရို သန်း ၅၀ တန်ဖိုးရှိသည်၊ ၅ ရာသီအတွက် စာချုပ်ချုပ်ဆိုသည်၊ ထပ်တိုး ယူရို သန်း ၁၀ ရှိသော ပြောင်းလဲနိုင်သည့် အပြောင်းအရွှေ့စာချုပ်ပါ အပိုဒ်များ (LaLiga က ဤအပိုဒ်များသည် လွယ်ကူစွာ အသက်ဝင်နိုင်သည်ဟု ယူဆသောကြောင့်) နှင့် နှစ်စဉ် အခွန်မဆောင်မီ လစာ ယူရို ၈ သန်းရှိသည်ဆိုပါစို့၊ ထိုရာသီအတွက် ၎င်း၏ ကစားသမားအဖွဲ့ ကုန်ကျစရိတ်သည် ယူရို သန်း ၂၀ (တန်ဖိုးလျော့ဖျက်ခြင်း ၁၂ သန်းအပြင် လစာ ၈ သန်း) ဖြစ်မည်ဖြစ်ပြီး စုစုပေါင်း အပြောင်းအရွှေ့ကြေး ယူရို သန်း ၆၀ မဟုတ်ပေ။
နောက်ဆုံးတွင် ဤတွက်ချက်မှုသည် တစ်နှစ်ပတ်လုံး တည်ငြိမ်နေခြင်း မရှိပေ။ နိုဝင်ဘာလကုန်တွင် ယခင်ရာသီ၏ စာရင်းများကို စစ်ဆေးပြီးနောက် LaLiga သည် ဘတ်ဂျက်မှတစ်ဆင့် ကန့်သတ်ချက်ကို တွက်ချက်ရန် အသုံးပြုခဲ့သော ဒေတာနှင့် အမှန်တကယ် ရလဒ်များအကြား ကွဲလွဲမှုများ ရှိမရှိ စစ်ဆေးနိုင်သည်။
သွေဖည်မှု အရေးပါပါက LCPD နှင့် ဘတ်ဂျက်မျှတမှု အမှတ် နှစ်ခုလုံးကို ချိန်ညှိနိုင်ပါသည်။ ထို့နောက် မတ်လတွင် ယာယီဘဏ္ဍာရေးဆိုင်ရာ ထုတ်ပြန်ချက်များက ကလပ်အသင်း၏ စီးပွားရေးအခြေအနေကို ထပ်မံ အပ်ဒိတ် လုပ်ပေးပါလိမ့်မည်။
ထို့ကြောင့် "နေရာ" ဟုခေါ်သော အရာကို ပြောဆိုသည့်အခါ တစ်နှစ်တစ်ကြိမ်သာ ပေါ်လာသည့် တည်ငြိမ်သော ကိန်းဂဏန်းအဖြစ် နားလည်သင့်သည် မဟုတ်ပေ။ ၎င်းသည် ကလပ်အသင်း၏ လုပ်ငန်းလည်ပတ်မှုများနှင့် LaLiga ၏ ပြန်လည်သုံးသပ်မှုများကြောင့် ကျယ်ပြန့်လာခြင်း၊ ကျဉ်းမြောင်းလာခြင်း သို့မဟုတ် ပျောက်ကွယ်သွားခြင်းပင် ဖြစ်နိုင်သည့် ရရှိနိုင်သော လက်ကျန်ငွေဖြစ်သည်။
ယေဘုယျအားဖြင့် ဘာစီလိုနာသည် ဘဏ္ဍာရေးတည်ငြိမ်မှုဆီသို့ တဖြည်းဖြည်း ပြန်လည်ရောက်ရှိလာနေပုံရပြီး LCPD အသစ်သည် ယူရို ၅၈၂.၇၅၉ သန်းအထိ ရောက်ရှိလာသည်။ ယခင်ရာသီများက ဘာစီလိုနာသည် ကန့်သတ်ချက်ကို ကျော်လွန်ခဲ့ပြီး ဘဏ္ဍာရေးထိန်းချုပ်မှု စည်းမျဉ်းများနှင့် အကျုံးဝင်ခဲ့သည်။
ဝင်ငွေပြန်လည်ရရှိခြင်းနှင့် အားကစားရလဒ်ကောင်းများ ပေါင်းစပ်ပါက ဘာစီလိုနာအား အပြောင်းအရွှေ့ဈေးကွက်တွင် ပိုမိုလုပ်ကိုင်ခွင့် ရရှိစေသင့်သော်လည်း မှတ်ပုံတင်နိုင်သော နေရာကို တိုက်ရိုက်သက်ရောက်မှုရှိသော အကြွေး၏ ဘဏ္ဍာရေးကုန်ကျစရိတ်များကို မမေ့သင့်ပေ။
ယခုအာရုံစိုက်ရမည့်အချက်မှာ "Espai Barça" အသစ်၏ အလားအလာကို အမှန်တကယ် အကောင်အထည်ဖော်နိုင်မလား ဆိုသည့်အပေါ် ဖြစ်သည်။ ၎င်း၏ စီးပွားဖြစ် ဖွံ့ဖြိုးတိုးတက်မှုနှင့် VIP ဧည့်ဝတ်ပြုမှု ဝန်ဆောင်မှုများသည် ကလပ်အသင်း၏ ထပ်တလဲလဲ ဝင်ငွေကို သိသိသာသာ မြှင့်တင်ပေးနိုင်ပြီး နောက်ဆုံးတွင် အကျိုးအမြတ်ရရှိစေမည်ဟု မျှော်လင့်ရသည်။
AI ဘာသာပြန်ဆိုသည်။
AF ၏ PC ဝဘ်ဆိုက် စတင်ထွက်ရှိပြီ! သင့်ကွန်ပျူတာမှ သတင်းများ၊ မှတ်ချက်များ၊ ပွဲစဉ်အသေးစိတ်နှင့် စာရင်းဇယားများကြည့်ရှုနိုင်သည်။ ဝင်ရောက်ရန်: www.allfootballapp.com
 Barcelona
Todos los comentarios