ဥရောပထိပ်တန်းလိဂ်ငါးခု၏ နွေရာသီအပြောင်းအရွှေ့ကာလ ပြီးဆုံးသွားပါပြီ။ ကစားသမားများ၏တန်ဖိုးများ ကောင်းကင်သို့တက်နေသည့်ခေတ်တွင် ဂဏန်းကိုးလုံးပါ အပြောင်းအရွှေ့များသည် ထူးဆန်းသောအရာမဟုတ်တော့ပါ။
သို့တိုင် အပြောင်းအရွှေ့ကာလတိုင်းတွင် ပရိသတ်များကို ခေါင်းကုတ်စေသော အရောင်းအဝယ်များ ရှိနေဆဲဖြစ်သည်။ ဤကစားသမားသည် အဘယ်ကြောင့် ဤမျှတန်ဖိုးရှိနေရသနည်း။ တန်ဖိုးမြင့်မားသော ကစားသမားတစ်ဦးသည် အဘယ်ကြောင့် တိုက်ရိုက်အပြီးသတ်အပြောင်းအရွှေ့အစား အငှား-ဝယ်ယူမှု စနစ်ဖြင့် ပြောင်းရွှေ့လာရသနည်း။ ဤမျှော်လင့်မထားသော အပြောင်းအရွှေ့များ၏ နောက်ကွယ်တွင် ကလပ်အသင်းများသည် “စာရင်းကိုင်ဖာထေးနေသည်” ဟု ပရိသတ်များက မကြာခဏ သံသယဝင်ကြသည်။
ထို့ကြောင့် မေးစရာရှိသည်မှာ အသင်းများသည် အဘယ်ကြောင့် “စာရင်းကိုင်ဖာထေးရန်” လိုအပ်သနည်း။ ၎င်း၏နောက်ကွယ်က အကြောင်းရင်းကား အဘယ်နည်း။
“စာရင်းကိုင်ဖာထေးသည်” ဆိုသည်မှာ အတိအကျဘာကို ဆိုလိုသနည်း။
ပထမဦးစွာ ပရိသတ်များ မကြာခဏပြောဆိုလေ့ရှိသော “စာရင်းကိုင်ဖာထေးသည်” ဟူသည် တင်းကျပ်သောဘဏ္ဍာရေးဆိုင်ရာ ဝေါဟာရမဟုတ်ဘဲ အများသုံးဝေါဟာရဖြစ်ကြောင်း ရှင်းလင်းရန် အရေးကြီးပါသည်။ ရိုးရှင်းစွာဆိုရသော် ၎င်းသည် ကလပ်အသင်းများက အပြောင်းအရွှေ့အချိန်၊ အခကြေးငွေများ၊ စာချုပ်ကြာချိန်များနှင့် ကစားသမားဖလှယ်မှုများကို အသုံးချခြင်းဖြင့် လက်ရှိစည်းမျဉ်းများအတွင်း ၎င်းတို့၏ဘဏ္ဍာရေးစွမ်းဆောင်ရည်ကို အကောင်းဆုံးဖြစ်အောင် ပြုလုပ်ခြင်း၊ သတ်မှတ်ထားသော ဘဏ္ဍာရေးနှစ်အတွက် ၎င်းတို့၏ဘဏ္ဍာရေးရှင်းတမ်းများကို ပိုမိုကောင်းမွန်အောင် ပြုလုပ်ခြင်းကို ရည်ညွှန်းသည်။ ထို့ကြောင့် “စာရင်းကိုင်ဖာထေးသည်” ဟူသည် ဘဏ္ဍာရေးလိမ်လည်မှုနှင့် မတူညီပါ။
အရောင်းအဝယ်များသည် မှန်ကန်နေသရွေ့နှင့် သက်ဆိုင်ရာ စာရင်းကိုင်စံနှုန်းများနှင့် ဘဏ္ဍာရေးစည်းမျဉ်းများကို လိုက်နာနေသရွေ့ ကလပ်တစ်ခုသည် အပြောင်းအရွှေ့စီစဉ်မှုများမှတစ်ဆင့် ၎င်း၏ဘဏ္ဍာရေးအခြေအနေကို မြှင့်တင်ခြင်းသည် ချိုးဖောက်မှု မဟုတ်ပေ။ ဆွေးနွေးသင့်သော အစစ်အမှန်မေးခွန်းမှာ ဘောလုံးကလပ်များ အဘယ်ကြောင့် “စာရင်းကိုင်ဖာထေးရန်” လိုအပ်သနည်းဟူ၍ ဖြစ်သည်။
အသင်းများ အဘယ်ကြောင့် “စာရင်းကိုင်ဖာထေးရန်” လိုအပ်သနည်း။
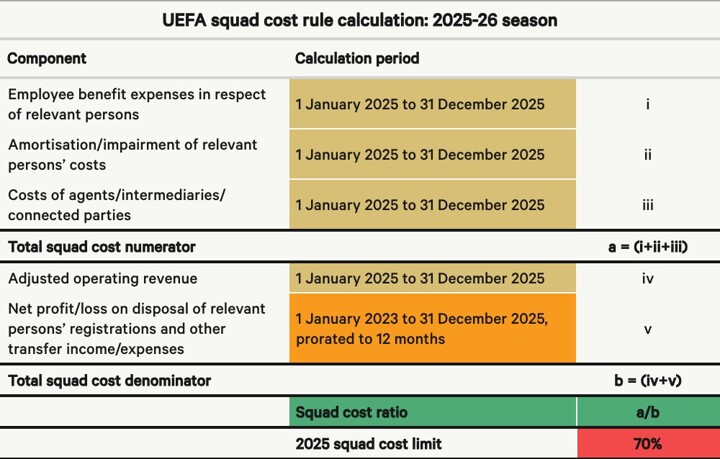
အကြောင်းမှာ ခေတ်သစ်ဥရောပဘောလုံးသည် “ပိုက်ဆံကို လွတ်လပ်စွာသုံးစွဲနိုင်သော” ခေတ်မဟုတ်တော့သောကြောင့် ဖြစ်သည်။ ချမ်းသာကြွယ်ဝသော ပိုင်ရှင်များက ပံ့ပိုးပေးထားသော ကလပ်များပင် UEFA ၏ မူဝါဒများကို လိုက်နာရမည်ဖြစ်သည်။ ၂၀၂၅ ခုနှစ်မှစတင်၍ UEFA သည် ကစားသမားနှင့် နည်းပြလစာများ၊ အပြောင်းအရွှေ့ကြေး ခွဲဝေမှုနှင့် အေးဂျင့်ကြေးများကဲ့သို့သော ကုန်ကျစရိတ်များကို ကလပ်တစ်ခု၏ သက်ဆိုင်ရာဝင်ငွေ၏ ၇၀% အတွင်း ထိန်းချုပ်ရန် လိုအပ်သည့် ကစားသမားစာရင်းကုန်ကျစရိတ် စည်းမျဉ်းအသစ်များကို အကောင်အထည်ဖော်မည်ဖြစ်သည်။
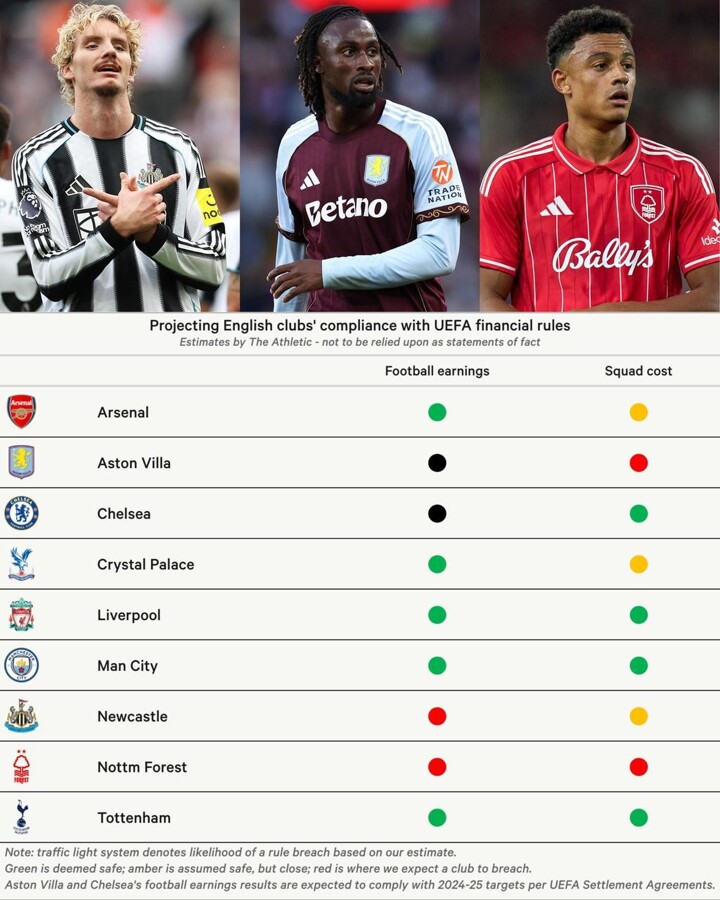
ဤကိန်းဂဏန်းထက် ကျော်လွန်ပါက ဒဏ်ကြေးငွေများ ချမှတ်ခံရနိုင်ပြီး ပြင်းထန်သောကိစ္စများတွင် ဥရောပပြိုင်ပွဲဝင်ရောက်ခွင့် သို့မဟုတ် အရည်အချင်းစစ်ပွဲများအတွက် မှတ်ပုံတင်ခြင်းကို ကန့်သတ်နိုင်သည်။ ဥပမာအားဖြင့်၊ ရာသီသစ်တွင် Aston Villa နှင့် FC Spartak Trnava ကဲ့သို့သော အသင်းများသည် ကစားသမားစာရင်းကုန်ကျစရိတ် စည်းမျဉ်းများကို ချိုးဖောက်ခဲ့ရာ ယူရိုသန်း ၂၀ ကျော် ဒဏ်ငွေချမှတ်ခံရရုံသာမက ၂၀၂၆-၂၇ UEFA ကလပ်ပြိုင်ပွဲများအတွင်း ၎င်းတို့၏ ဥရောပအသင်းစာရင်းများအတွက် ကစားသမားအသစ်များ မှတ်ပုံတင်ခြင်းကိုပါ ကန့်သတ်ခံရမည်ဖြစ်သည်။
ဆိုလိုသည်မှာ အသင်းတစ်သင်းတွင် ငွေကြေးအလုံအလောက်ရှိပြီး ကစားသမားတစ်ဦးအတွက် ငွေအများအပြား သုံးစွဲလိုပါက ဤကုန်ကျစရိတ်ကို မည်သို့ခွဲဝေရမည်ကို ထည့်သွင်းစဉ်းစားရမည်ဖြစ်သည်။ ၎င်း၏နောက်ကွယ်က အကြောင်းရင်းမှာ အောက်ပါအတိုင်းဖြစ်သည်။ အန်ဇိုဖာနန်ဒက်ဇ်အား မန်စီးတီးသို့ ယူရို ၁၄၅ သန်းဖြင့် အပြောင်းအရွှေ့ကို ဥပမာအဖြစ်ယူသော် ဤယူရို ၁၄၅ သန်းကို မန်စီးတီး၏ စာရင်းများတွင် ဤနှစ်တွင် အပြည့်အဝ မှတ်တမ်းတင်မည်မဟုတ်ပါ။ ယင်းအစား အပြောင်းအရွှေ့ကြေးကို ကစားသမား၏ စာချုပ်သက်တမ်းအလိုက် ခွဲဝေမည်ဖြစ်သည်။ အကယ်၍ အန်ဇိုဖာနန်ဒက်ဇ်သည် မန်စီးတီးနှင့် ငါးနှစ်စာချုပ် ချုပ်ဆိုထားပါက ဤအပြောင်းအရွှေ့ကြေး၏ နှစ်စဉ်ခွဲဝေမှုသည် ယူရို ၂၉ သန်း ဖြစ်သည်။
ပရိသတ်များက “စာရင်းကိုင်ဖာထေးသည်” ဟု ခေါ်ဝေါ်ကြသည်မှာ UEFA ၏ ဘဏ္ဍာရေးဆိုင်ရာ ကန့်သတ်ချက်များအောက်တွင် ကစားသမားစာချုပ်သက်တမ်း၊ ခွဲဝေမှု သို့မဟုတ် အငှား-ဝယ်ယူမှု စီစဉ်မှုများမှတစ်ဆင့် အသင်းတစ်သင်း၏ ဘဏ္ဍာရေးရှင်းတမ်းများကို တတ်နိုင်သမျှ အကောင်းဆုံးဖြစ်အောင် ပြုလုပ်ခြင်းဖြင့် အသင်း၏ဘဏ္ဍာရေးအခြေအနေသည် UEFA ၏ လိုအပ်ချက်များကို ပြည့်မီစေရန်ဖြစ်သည်။
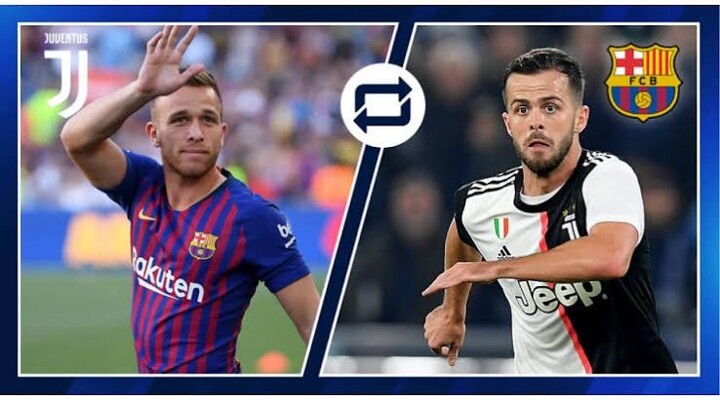
အာသာနှင့် ပျံနစ်- ဂန္ထဝင် “စာရင်းဖာထေးမှု” ကိစ္စရပ်
“စာရင်းကိုင်ဖာထေးမှု” အကြောင်း ဆွေးနွေးရာတွင် ဘာစီလိုနာနှင့် ဂျူဗင်တပ်စ်အကြား ၂၀၂၀ ခုနှစ်က အာသာနှင့် ပျံနစ်တို့ ပါဝင်ခဲ့သော ကစားသမားဖလှယ်မှုသည် ရှောင်လွှဲ၍မရနိုင်လောက်အောင် ဖြစ်နေသည်။ ၂၀၂၀ ပြည့်နှစ် ဇွန်လတွင် ဂျူဗင်တပ်စ်သည် ဘာစီလိုနာ ကွင်းလယ်ကစားသမား အာသာကို ယူရို ၇၂ သန်းဖြင့် ခေါ်ယူခဲ့သည်။ တစ်ပြိုင်နက်တည်းတွင် ဘာစီလိုနာသည် ဂျူဗင်တပ်စ် ကွင်းလယ်ကစားသမား ပျံနစ်ကို ယူရို ၆၀ သန်းဖြင့် ခေါ်ယူခဲ့သည်။
အပေါ်ယံအားဖြင့် ၎င်းသည် ကွင်းလယ်ကစားသမားနှစ်ဦး၏ ဖလှယ်မှုဖြစ်ပြီး အခြေခံအပြောင်းအရွှေ့ကြေး ကွာခြားချက်မှာ ယူရို ၁၂ သန်းသာ ရှိသည်။ ထိုအချိန်က ကစားသမားနှစ်ဦး၏ ကျန်ရှိနေသော စာရင်းတန်ဖိုးကို အတိုချုပ်တွက်ချက်ကြည့်ကြပါစို့။ အာသာသည် ၂၀၁၈ ခုနှစ် နွေရာသီတွင် ဂရီမီယိုမှ ဘာစီလိုနာသို့ ယူရို ၃၁ သန်းဖြင့် ပြောင်းရွှေ့ခဲ့ပြီး Transfermarkt အရ စာချုပ်မှာ ခြောက်နှစ်ဖြစ်သည်။ ထို့ကြောင့် ၂၀၂၀ ပြည့်နှစ်တွင် အာသာသည် ဘာစီလိုနာမှ ဂျူဗင်တပ်စ်သို့ ပြောင်းရွှေ့သောအခါ ဘာစီလိုနာ၏ စာရင်းများတွင် ၎င်း၏ကျန်ရှိနေသော စာရင်းတန်ဖိုးမှာ ခန့်မှန်းခြေအားဖြင့် ယူရို ၂၀.၇ သန်း ဖြစ်သည်။ ၎င်း၏ကျန်ရှိနေသော စာရင်းတန်ဖိုးကို အပြောင်းအရွှေ့ကြေးမှ နုတ်လိုက်ပါက ဤအပြောင်းအရွှေ့မှ စာရင်းအမြတ်ငွေ ခန့်မှန်းခြေအားဖြင့် ယူရို ၅၁.၃ သန်း ရရှိမည်ဖြစ်သည်။
တစ်ချိန်တည်းတွင် ပျံနစ်သည် ဘာစီလိုနာသို့ ပြောင်းရွှေ့သောအခါ အီတလီ၏ “Corriere della Sera” သတင်းများအရ ထိုအချိန်က ၎င်း၏ကျန်ရှိနေသော စာရင်းတန်ဖိုးမှာ ခန့်မှန်းခြေအားဖြင့် ယူရို ၁၈ သန်း ဖြစ်သည်။ ဂျူဗင်တပ်စ်ကလည်း ၎င်း၏တရားဝင်ဝက်ဘ်ဆိုက်တွင် ဤရောင်းချမှုမှ စီးပွားရေးဆိုင်ရာ အသားတင်အမြတ်ငွေ ခန့်မှန်းခြေအားဖြင့် ယူရို ၄၁.၈ သန်း ရရှိခဲ့ကြောင်း ထုတ်ဖော်ပြောကြားခဲ့သည်။ ဤအရောင်းအဝယ်နှစ်ခုကို ဂျူဗင်တပ်စ်က ပျံနစ်နှင့် ယူရို ၁၂ သန်းကို အာသာအတွက် ဖလှယ်သည့် ပုံစံဖြင့် ပြုလုပ်ခဲ့ပါက မည်သည့်ကလပ်ကမှ ထိုမျှမြင့်မားသော စီးပွားရေးဆိုင်ရာ အမြတ်အစွန်းများ ရရှိမည်မဟုတ်ပေ။
ဤ “ကစားသမားဖလှယ်မှု စာရင်းကိုင်ခြင်း” သည် သီးခြားကိစ္စရပ်တစ်ခု မဟုတ်ပေ။ ဥပမာအားဖြင့် ၂၀၁၉ ခုနှစ်တွင် Cancelo နှင့် Danilo တို့အကြား ဖလှယ်မှု သဘောတူညီချက်တွင်လည်း နှစ်ဖက်စလုံးက တစ်ဦးနှင့်တစ်ဦး အများအပြား အပြောင်းအရွှေ့ကြေး ပေးချေခဲ့ကြသည်။ အဓိက အယူအဆမှာ ကစားသမား၏ ကျန်ရှိနေသော စာရင်းတန်ဖိုးနှင့် ၎င်းတို့၏ အပြောင်းအရွှေ့ကြေးအကြား ကွာခြားချက်ကို အသုံးပြု၍ လက်ရှိကာလတွင် အမြတ်အစွန်းများ ရရှိစေရန်ဖြစ်ပြီး ကစားသမားအသစ်၏ ကုန်ကျစရိတ်ကို ခွဲဝေမှုမှတစ်ဆင့် နှစ်များစွာအကြာတွင် ဖြန့်ကျက်ရန်ဖြစ်သည်။
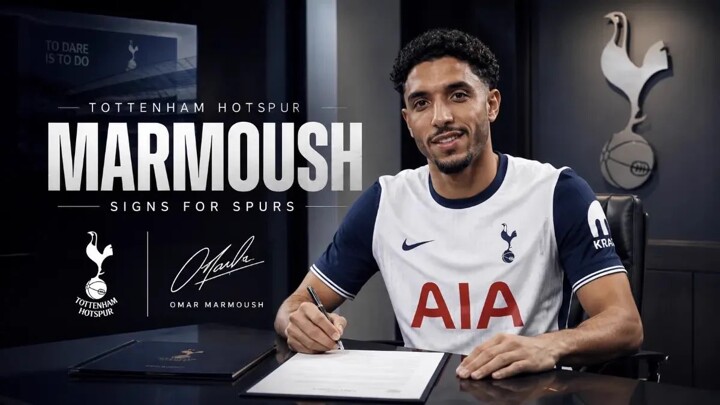
အငှား-ဝယ်ယူမှု- ကုန်ကျစရိတ်ကို ရွှေ့ဆိုင်းခြင်း
စာရင်းကိုင်ဖာထေးရန် နောက်ထပ်နည်းလမ်းတစ်ခုမှာ ကစားသမားများကို ဦးစွာအငှားချပြီး နောက်ရာသီတွင် အပြီးတိုင်ဝယ်ယူခြင်းဖြစ်သည်။ ဥပမာအားဖြင့် ဤနွေရာသီတွင် မာမူးရှ်သည် မန်စီးတီးမှ တော့တင်ဟမ်သို့ အငှားစာချုပ်ဖြင့် ရောက်ရှိခဲ့ပြီး နောက်နွေရာသီအတွက် မဖြစ်မနေဝယ်ယူရမည့် ရွေးချယ်ခွင့်ပါဝင်ခဲ့သည်။ Romano ၏ အဆိုအရ ဤဝယ်ယူမှုရွေးချယ်ခွင့်သည် ပေါင်သန်း ၆၀ ဖြစ်သည်။
ဤအပြောင်းအရွှေ့ဖွဲ့စည်းပုံနှင့် စံအငှားစာချုပ်အကြား အကြီးမားဆုံး ကွာခြားချက်မှာ တော့တင်ဟမ်သည် မူအားဖြင့် နောက်ရာသီတွင် မာမူးရှ်ကို ခေါ်ယူရန် အတည်ပြုပြီးဖြစ်ခြင်းပင်ဖြစ်သည်။ အငှား-ဝယ်ယူမှုနည်းလမ်းကို အသုံးပြုခြင်းဖြင့် ဤဝယ်ယူမှုကြေးကို နောက်ရာသီအပြောင်းအရွှေ့ကာလအတွင်း အသင်း၏ခွဲဝေမှုတွင် ထည့်သွင်းမှတ်တမ်းတင်ရန် ခွင့်ပြုထားသည်။
ထို့ကြောင့် မဖြစ်မနေဝယ်ယူရမည့် ရွေးချယ်ခွင့်ပါသော အငှားစာချုပ်၏ အစစ်အမှန်အဓိပ္ပာယ်မှာ “အပြောင်းအရွှေ့ကြေးကို တစ်နှစ်ရွှေ့ဆိုင်းခြင်း” သက်သက်မဟုတ်ဘဲ အရောင်းအဝယ်ကို အသိအမှတ်ပြုပုံနှင့် ကုန်ကျစရိတ်များကို မတူညီသော စာချုပ်ဖွဲ့စည်းပုံများမှတစ်ဆင့် မှတ်တမ်းတင်ပုံကို ပြောင်းလဲခြင်းပင်ဖြစ်သည်။ အရစ်ကျပေးချေမှုများနှင့် ဆင်တူစွာ ၎င်းသည် အပြောင်းအရွှေ့စာချုပ်များ ရေးဆွဲရာတွင် ကလပ်များ မကြာခဏအသုံးပြုသော ဘဏ္ဍာရေးစီစဉ်မှုတစ်ခုဖြစ်သည်။
အပြောင်းအရွှေ့ကုန်ကျစရိတ်ကို အသိအမှတ်ပြုသည့်အချိန်ကို သက်ရောက်မှုရှိခြင်းအပြင် အငှား-ဝယ်ယူမှု စီစဉ်မှုသည် ငွေကြေးစီးဆင်းမှု ဖိအားကို လျှော့ချရန် နည်းလမ်းတစ်ခုလည်းဖြစ်သည်။ ဥပမာအားဖြင့် ပေါင်သန်း ၆၀ ဝယ်ယူမှုရွေးချယ်ခွင့်ကြေးကို နှစ်အနည်းငယ်အတွင်း ပေးချေရန် သဘောတူညီနိုင်သည်။ ဤနည်းအားဖြင့် တော့တင်ဟမ်သည် ပထမနှစ်တွင် ပမာဏတစ်ခုလုံးကို ပေးချေရန်မလိုအပ်ဘဲ ငွေကြေးစီးဆင်းမှု ဖိအားကို သိသိသာသာ လျှော့ချနိုင်မည်ဖြစ်သည်။
အနည်းငယ်သော သတ်မှတ်ကြေး + များပြားသော ပြောင်းလဲနိုင်သောကြေး
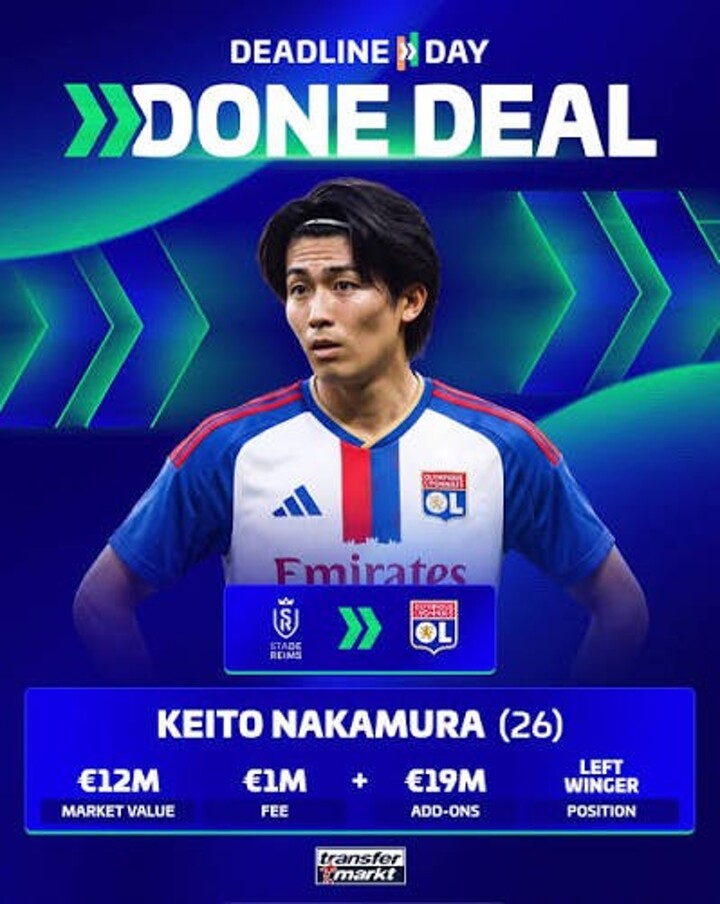
စက်တင်ဘာ ၃ ရက် ဘေဂျင်းစံတော်ချိန် (CET) တွင် လီယွန်အသင်းက ဂျပန်လက်ရွေးစင် Keito Nakamura အား Reims မှ ခေါ်ယူလိုက်ကြောင်း တရားဝင် ကြေညာခဲ့သည်။ ၎င်းသည် နွေရာသီအပြောင်းအရွှေ့ကာလတွင် အကြီးအကျယ် အပြောင်းအရွှေ့တစ်ခု မဟုတ်သော်လည်း အပြောင်းအရွှေ့ကြေး၏ ဖွဲ့စည်းပုံက စိတ်ဝင်စားစရာ ကောင်းသည်။ လီယွန်အသင်း၏ တရားဝင်ကြေညာချက်အရ ဤအပြောင်းအရွှေ့အတွက် သတ်မှတ်ကြေးမှာ ယူရို ၁ သန်းသာ ရှိပြီး နောက်ထပ် ပြောင်းလဲနိုင်သောကြေးမှာ ယူရို ၁၉ သန်းအထိ ရှိသည်။
ဤအခကြေးငွေဖွဲ့စည်းပုံသည် အဆန်းဖြစ်သည်။ အပြောင်းအရွှေ့အများစုတွင် သတ်မှတ်ကြေးသည် အပြောင်းအရွှေ့ကြေး၏ အများစုကို ပုံမှန်အားဖြင့် 차지လေ့ရှိပြီး ပြောင်းလဲနိုင်သောအပိုင်းသည် သတ်မှတ်အပြောင်းအရွှေ့ကြေးထက် ကျော်လွန်ခဲသည်။ ဤအပြောင်းအရွှေ့ကြေးဖွဲ့စည်းပုံသည် ကလပ်များအား လက်ရှိအတည်ပြုထားသော ကုန်ကျစရိတ်များကို လျှော့ချရန်နှင့် အပြောင်းအရွှေ့ကုန်ကျစရိတ်၏ အချို့အပိုင်းကို အနာဂတ်စွမ်းဆောင်ရည်နှင့် ဆက်စပ်ရန် အမှန်တကယ် ကူညီနိုင်သည်။
ထို့အပြင် မူလစာချုပ်ပါ ရောင်းချမှုအခွင့်အရေးတွင် သတ်မှတ်အပြောင်းအရွှေ့ကြေး၊ အမှန်တကယ်ရရှိသော အပြောင်းအရွှေ့ကြေး သို့မဟုတ် သတ်မှတ်ထားသော အပြောင်းအရွှေ့ဝင်ငွေအမျိုးအစားကို ၎င်း၏တွက်ချက်မှုအခြေခံအဖြစ် အသုံးပြုပါက သတ်မှတ်နှင့် ပြောင်းလဲနိုင်သောအခကြေးငွေအချိုးအစားကို ဒီဇိုင်းဆွဲခြင်းဖြင့် အနာဂတ်ရောင်းချမှုအခကြေးငွေအတွက် တွက်ချက်မှုအခြေခံကို သီအိုရီအရ သက်ရောက်မှုရှိနိုင်သည်။ ၎င်းသည် “စာရင်းကိုင်ဖာထေးမှု” ၏ အထူးနည်းလမ်းတစ်ခုလည်း ဖြစ်သည်။
တစ်ချိန်က ထိရောက်ခဲ့သောနည်းလမ်း- ရေရှည်စာချုပ်များ ချုပ်ဆိုခြင်း
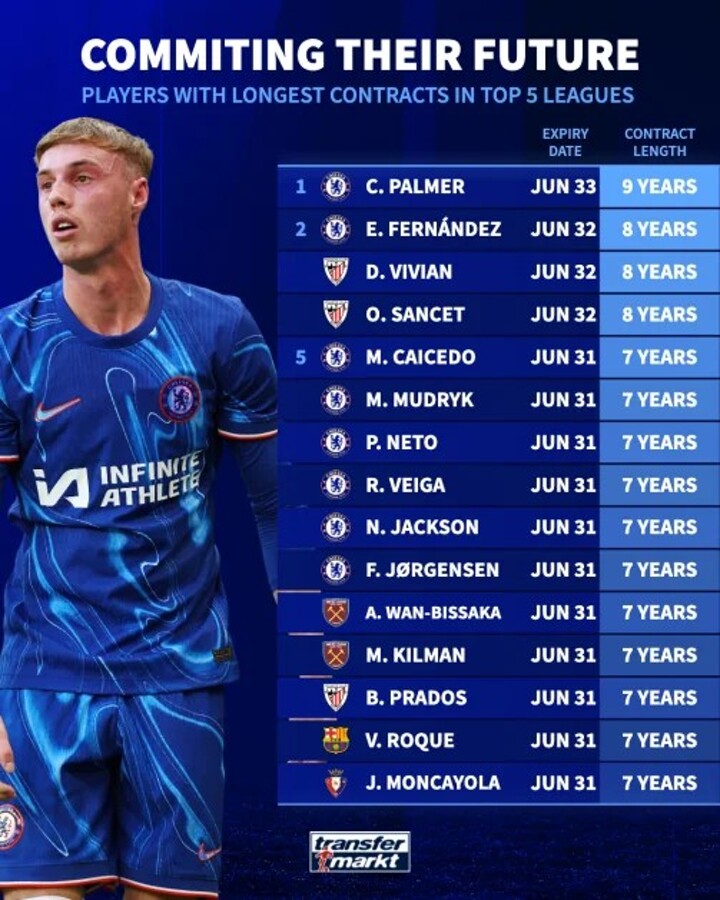
ချယ်လ်စီသည် ကစားသမားအပြောင်းအရွှေ့ကြေး၏ နှစ်စဉ်ခွဲဝေမှုကုန်ကျစရိတ်ကို လျှော့ချရန်အတွက် အလွန်ရှည်လျားသော စာချုပ်များကို အသုံးများခဲ့သည်။ ဥပမာအားဖြင့် အန်ဇိုဖာနန်ဒက်ဇ်သည် ၂၀၂၃ ခုနှစ်တွင် ပြောင်းရွှေ့လာသောအခါ ၈.၅ နှစ်စာချုပ် ချုပ်ဆိုခဲ့ပြီး Mykhailo Mudryk လည်း ၈.၅ နှစ်စာချုပ် ချုပ်ဆိုခဲ့သည်။ Moisés Caicedo သည် ၈ နှစ်စာချုပ် ချုပ်ဆိုခဲ့ပြီး Palmer ကဲ့သို့သော ကစားသမားများလည်း ထိုအချိန်က ၇ နှစ်စာချုပ်များ ချုပ်ဆိုခဲ့ကြသည်။
ထိုအချိန်က စည်းမျဉ်းများအရ ကလပ်များသည် ကစားသမား၏ စာချုပ်သက်တမ်းအလိုက် အပြောင်းအရွှေ့ကြေးများကို ခွဲဝေနိုင်ခဲ့သည်။ ၎င်းသည် ကြီးမားသော အပြောင်းအရွှေ့ကြေးကို ပိုမိုရှည်လျားသော ကာလတစ်ခုအတွင်း ဖြန့်ကျက်နိုင်ခဲ့ပြီး သတ်မှတ်ထားသော ဘဏ္ဍာရေးနှစ်အတွက် စာရင်းကုန်ကျစရိတ်ကို လျှော့ချနိုင်ခဲ့သည်။
သို့သော် ဤချဉ်းကပ်မှုသည် ယခုအခါ များစွာ လက်တွေ့မကျတော့ပေ။ UEFA သည် ၂၀၂၃ ခုနှစ်တွင် ၎င်း၏စည်းမျဉ်းများကို ပြင်ဆင်ခဲ့ပြီး ကစားသမားမှတ်ပုံတင်ခွင့်များ၏ အပြောင်းအရွှေ့ကြေးများအတွက် ခွဲဝေမှုကာလကို အများဆုံးငါးနှစ်အထိ ကန့်သတ်ခဲ့သည်။ ထိုနှစ် ဒီဇင်ဘာလတွင် ပရီးမီးယားလိဂ်သည်လည်း ၎င်း၏စည်းမျဉ်းများကို ပြင်ဆင်ခဲ့ပြီး စာချုပ်အသစ်များ သို့မဟုတ် သက်တမ်းတိုးစာချုပ်များအတွက် ခွဲဝေမှုကာလကို ငါးနှစ်အတွင်း အညီအမျှ ကန့်သတ်ခဲ့သည်။
ထို့ကြောင့် ဒေသခံဥပဒေများအရ ကလပ်များသည် ကစားသမားများနှင့် ငါးနှစ်ထက်ကျော်လွန်သော ရေရှည်စာချုပ်များ ချုပ်ဆိုနိုင်သေးသော်လည်း ယခင်က ချယ်လ်စီပြုလုပ်ခဲ့သကဲ့သို့ ကြီးမားသော အပြောင်းအရွှေ့ကြေး၏ စာရင်းကိုင်ကုန်ကျစရိတ်ကို ရေရှည်စာချုပ်များ ချုပ်ဆိုခြင်းဖြင့် ရှစ်နှစ် သို့မဟုတ် ထို့ထက်ပို၍ ခွဲဝေနိုင်တော့မည်မဟုတ်ပေ။
နိဂုံးချုပ်အနေဖြင့်
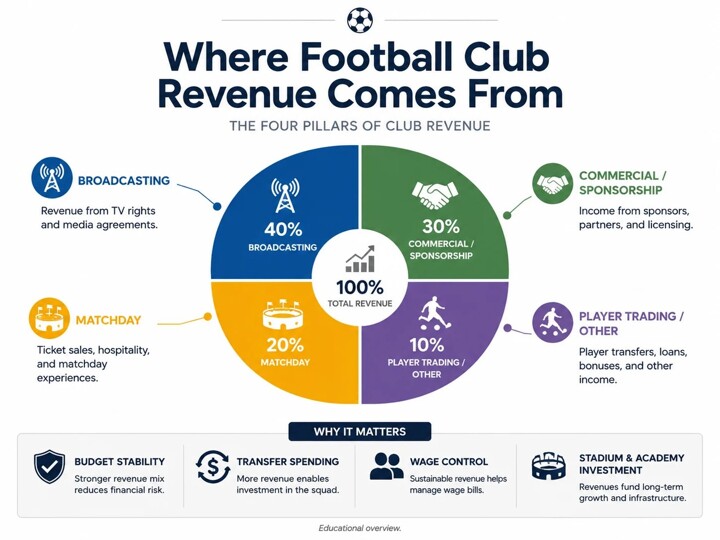
ပရိသတ်များက “စာရင်းကိုင်ဖာထေးမှု” အကြောင်း ပြောဆိုကြသောအခါ ကလပ်များသည် အမှန်တကယ် လိမ်လည်မှုကျူးလွန်နေသည်ဟု မဆိုလိုပါ။ ဤထင်ရသည့်အတိုင်း အလွန်အမင်း မြင့်မားသော အပြောင်းအရွှေ့ကြေးများ၏ နောက်ကွယ်တွင် ကစားသမားများ၏ အားကစားတန်ဖိုးနှင့် ကလပ်များ၏ ဘဏ္ဍာရေးဆိုင်ရာ ထည့်သွင်းစဉ်းစားမှုများ နှစ်မျိုးလုံးရှိပါသည်။ ကလပ်များအပေါ် UEFA ၏ ဘဏ္ဍာရေးဆိုင်ရာ ကန့်သတ်ချက်များ ပိုမိုတင်းကျပ်လာသည်နှင့်အမျှ ကလပ်များသည် “စာရင်းကိုင်ဖာထေးရန်” နည်းလမ်းသစ်များကို အဆက်မပြတ် ရှာဖွေသွားမည်ဖြစ်သည်။
ထို့ကြောင့် “စာရင်းကိုင်ဖာထေးမှု” ကို လိမ်လည်မှုအဖြစ် ရိုးရိုးရှင်းရှင်း နားလည်မည့်အစား ခေတ်သစ်ဘောလုံးတွင် အားကစားနှင့် ဘဏ္ဍာရေးဆိုင်ရာ လိုအပ်ချက်များအကြား အဆက်မပြတ် အပြန်အလှန်အကျိုးပြုမှုမှ ပေါ်ပေါက်လာသော “လုပ်ငန်း” အဖြစ် ရှုမြင်ခြင်းက ပို၍ကောင်းပါသည်။
AI ဘာသာပြန်ဆိုသည်။
AF ၏ PC ဝဘ်ဆိုက် စတင်ထွက်ရှိပြီ! သင့်ကွန်ပျူတာမှ သတင်းများ၊ မှတ်ချက်များ၊ ပွဲစဉ်အသေးစိတ်နှင့် စာရင်းဇယားများကြည့်ရှုနိုင်သည်။ ဝင်ရောက်ရန်: www.allfootballapp.com
 チェルシー
 トッテナム
 マンチェスター・シティ
 リヨン
 ユヴェントス
 バルセロナ
 ミラレム・ピアニッチ
 Arthur Melo
 オマル・マルムーシュ
 西本 雅崇
 コール・パーマー
 エンソ・フェルナンデス
すべてのコメント