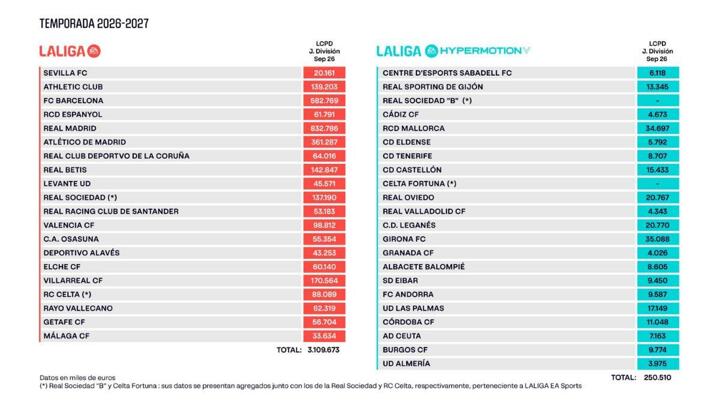
Según Sport, La Liga ha fijado el límite de coste de plantilla del Barcelona en 582,759 millones de euros, pero esto no equivale a los fondos disponibles para el fichaje de jugadores.
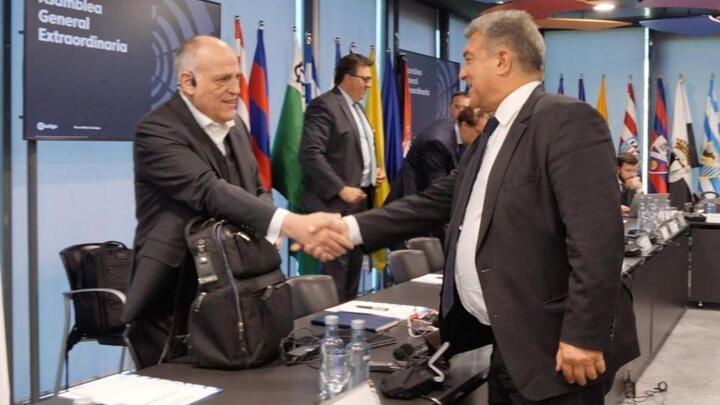
Como en años anteriores, septiembre marca un punto de inflexión para cada temporada, no solo en términos futbolísticos sino también financieros. Con el mercado de fichajes cerrado, los clubes ya conocen el resultado de su planificación, y La Liga anuncia el límite de coste de plantilla una vez finalizado el período de inscripción.
El Barcelona, al igual que otros clubes de La Liga y Segunda División, recibe un conjunto de cifras que determinan su techo económico para la inscripción de su plantilla.
Sin embargo, es crucial aclarar primero un error común: el LCPD (Límite de Coste de Plantilla Deportiva) no es "dinero disponible para fichajes", sino un techo que determina la cantidad máxima que un club puede gastar en la inscripción de nuevos jugadores o renovaciones de contrato, junto con los jugadores existentes y el cuerpo técnico.
Para entender el límite de 582,759 millones de euros del Barcelona fijado por La Liga, es necesario explicar cómo funciona este cálculo.
Un proceso continuo que comienza en abril
La temporada financiera de un club a menudo comienza antes de lo que la mayoría de la gente piensa.
Si nos encontramos en la temporada actual (T), los clubes ya están presupuestando para la próxima temporada. La fecha límite regular para presentar a La Liga el presupuesto de la temporada T+1, el informe explicativo, la información complementaria y la declaración de responsabilidad es el 30 de abril.
Por lo tanto, para el 30 de abril de 2025, los clubes presentarán sus presupuestos para la temporada 2025/26.
Estos documentos hacen algo más que simplemente establecer los ingresos y gastos proyectados. El presupuesto también incluye estados de pérdidas y ganancias, balances, inversiones y desinversiones, financiación y flujos de caja, así como toda la información complementaria necesaria. La Liga exige que los supuestos utilizados sean razonables; si considera que ciertos datos carecen de base suficiente o son inconsistentes con la realidad económica del club, La Liga puede ajustar las cifras a su discreción. Por ejemplo, un equipo recién ascendido que basa su presupuesto en clasificarse para la Liga de Campeones la próxima temporada.
Esto es importante porque el presupuesto que presenta el Barcelona no es necesariamente el que La Liga utiliza finalmente para calcular su límite.
Aprobación final en junio
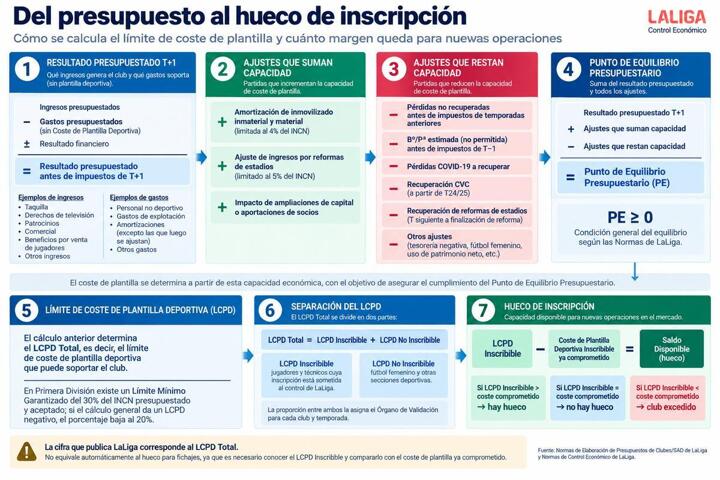
Después de presentar el presupuesto T+1, La Liga revisa las previsiones económicas del club. Tras los ajustes y la verificación, determina el punto de equilibrio del presupuesto.
La cuestión no es solo cuánto dinero tiene un club para pagar salarios, sino qué resultados operativos producirá el presupuesto de la próxima temporada y qué nivel de costes de plantilla permite soportar este resultado al equipo.
La Liga necesita evaluar cuántos ingresos puede generar un club y cuántos gastos debe incurrir que no estén directamente relacionados con la plantilla deportiva. Los ingresos incluyen la venta de entradas, los derechos de transmisión televisiva, los patrocinios y los ingresos por venta de jugadores; estos ingresos deben compararse con otros gastos estructurales del club.
Ingresos del club
Sin embargo, La Liga no solo se fija en este resultado. También añadirá o deducirá ciertos elementos de esta cantidad, aumentando o disminuyendo la capacidad económica del equipo según las reglas.
Para el Barcelona, los ajustes relacionados con el estadio son particularmente cruciales porque la construcción del proyecto "Espai Barça" en el Spotify Camp Nou y las operaciones limitadas del club en el estadio causarán una pérdida temporal de ingresos. Las reglas pertinentes permiten que esta porción de ingresos perdidos se contabilice para mejorar el LCPD.
La propia explicación de La Liga resume este mecanismo: la pérdida de ingresos debido a la renovación del estadio puede aumentar el LCPD en una cantidad equivalente, pero con un límite del 5% del Ingreso Neto de Explotación (INE).
La Liga considera que los clubes que mejoran su infraestructura no deberían estar en desventaja. Por lo tanto, al calcular el punto de equilibrio y el LCPD, se pueden añadir ajustes positivos para compensar a los clubes por los ingresos perdidos debido a la renovación; además, la depreciación de algunas inversiones en infraestructura no se incluye en el LCPD.
Del punto de equilibrio al LCPD registrable
Pero hay una distinción clave aquí. El LCPD total no equivale a todos los fondos disponibles para los jugadores del primer equipo. El LCPD se divide en dos partes:
El siguiente paso es comparar esto con los costes de plantilla existentes del club (CPD). El LCPD registrable menos el CPD registrable arroja el saldo disponible.
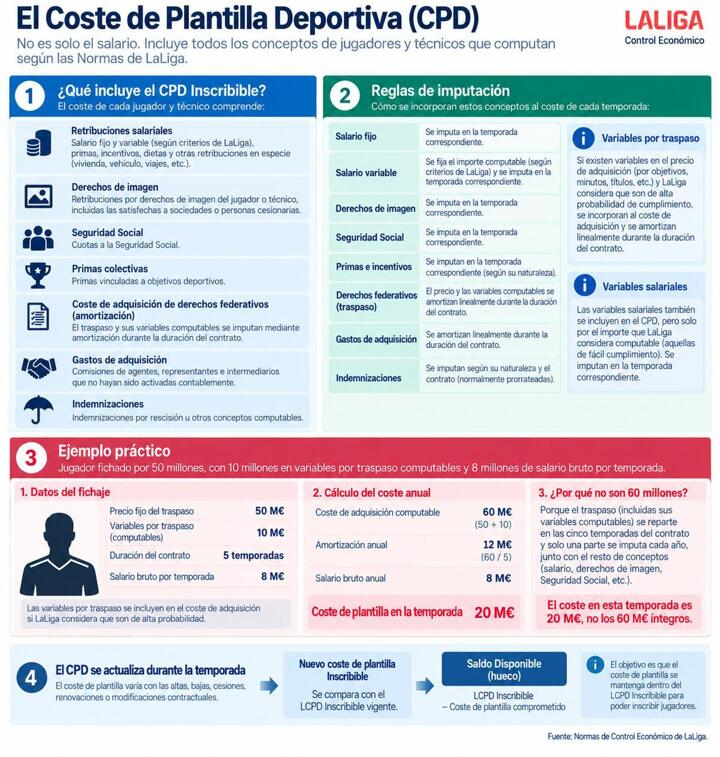
¿Qué se incluye en los costes de plantilla deportiva?
Comprender el verdadero significado de este coste es clave. El CPD registrable no son solo salarios. Las reglas pertinentes estipulan que se deriva de la suma de múltiples costes asociados con jugadores y entrenadores, como la remuneración por derechos de imagen, la seguridad social y las primas colectivas.
Cuando se trata de traspasos, un elemento es particularmente importante: el coste de adquisición de los derechos de inscripción en la liga. Las tarifas de traspaso no suelen contabilizarse íntegramente en una temporada, sino que se amortizan según las reglas aplicables. Además, algunos costes de adquisición, como las comisiones para agentes, representantes e intermediarios, también pueden incluirse en el coste, siempre que estas tarifas no se capitalicen a efectos contables.
Por ejemplo, si un jugador vale 50 millones de euros, firma por cinco temporadas, tiene 10 millones de euros adicionales en cláusulas variables transferibles (porque La Liga considera que estas cláusulas se activan fácilmente) y tiene un salario anual bruto de 8 millones de euros, su coste de plantilla para esa temporada sería de 20 millones de euros (12 millones de amortización más 8 millones de salario), no los 60 millones de euros completos del traspaso.
Finalmente, este cálculo no permanece constante durante todo el año. A finales de noviembre, una vez auditadas las cuentas de la temporada anterior, La Liga puede comprobar si existen discrepancias entre los resultados reales y los datos utilizados previamente para calcular el límite a través del presupuesto.
Si la desviación es significativa, tanto el LCPD como el punto de equilibrio pueden ajustarse. Luego, en marzo, los estados financieros provisionales volverán a actualizar la situación económica del club.
Por lo tanto, cuando hablamos del llamado "espacio", no debe entenderse como una cifra estática que aparece solo una vez al año. Es un saldo disponible que puede expandirse, contraerse o incluso desaparecer con las operaciones del club y las revisiones de La Liga.
En general, el Barcelona parece avanzar hacia una recuperación financiera gradual, con el nuevo LCPD alcanzando los 582,759 millones de euros. En temporadas pasadas, el Barcelona había superado el límite y estaba restringido por las normas de control financiero.
La recuperación de ingresos, junto con buenos resultados deportivos, debería permitir al Barcelona recuperar más espacio operativo en el mercado de fichajes, pero no olvidemos los costes financieros que conlleva la deuda, que afectarán directamente al espacio registrable.
El siguiente paso es ver si el potencial del nuevo "Espai Barça" puede realmente materializarse. Se espera que su desarrollo comercial y su negocio de hospitalidad VIP impulsen significativamente los ingresos recurrentes del club y, en última instancia, generen beneficios.
Traducido por IA.
¡El sitio web de AF ya está disponible! Consulta noticias, comentarios, detalles de partidos y estadísticas en tu ordenador. Visita: www.allfootballapp.com
 Barcelona
Todos os comentários