ဗြိတိန်မီဒီယာအစီအစဉ် "Panorama" ၏ နောက်ဆုံးရသတင်းများအရ ကမ္ဘာ့အကြီးဆုံး စာရင်းကိုင်လုပ်ငန်းဖြစ်သော Deloitte သည် Roman Abramovich ၏ ချမ်းသာကြွယ်ဝမှုကို ဖုံးကွယ်ပြီး အခွန်ရှောင်တိမ်းရန်အတွက် စာရွက်စာတမ်းအတုများ ပြုလုပ်ရာတွင် ကူညီပေးခဲ့သည်ဟု ဆိုသည်။
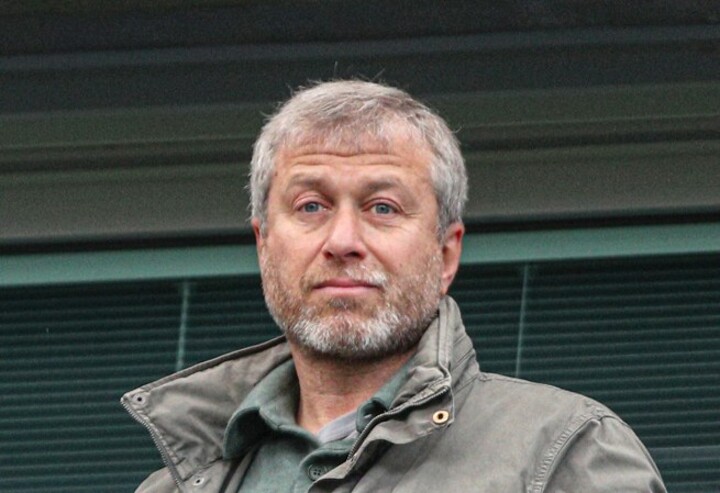
သတင်းများအရ Deloitte Cyprus မှ လက်မှတ်ရေးထိုးပြီး အတည်ပြုထားသော စာရင်းများတွင် Abramovich ၏ ကုမ္ပဏီစာရင်းများမှ အမေရိကန်ဒေါ်လာ ၆၇၂ သန်း (ပေါင် ၅၀၈ သန်း) တန်ဖိုးရှိ ပိုင်ဆိုင်မှုများ ပျောက်ကွယ်သွားကြောင်း ဖော်ပြထားသည်။ ယင်းတို့တွင် ဇိမ်ခံရွက်လှေကြီးတစ်စင်း၊ ဇိမ်ခံအိမ်များနှင့် ကိုယ်ပိုင်ဂျက်လေယာဉ်များ ပါဝင်သည်။ ထို့ပြင် Deloitte သည် စာရွက်စာတမ်းအတုများပြုလုပ်၍ Abramovich အား အခွန်များစွာရှောင်ရှားရန် အကြံပြုခဲ့သည်ဟုလည်း စွပ်စွဲခံထားရသည်။
ဘဏ္ဍာရေးဝန်ဆောင်မှုဥပဒေအထူးပြု ရှေ့နေ Andrew Mitchell က ယင်းအစီအစဥ်သည် “ထင်ရှား”သော အခွန်ရှောင်မှုဖြစ်ကြောင်း၊ “အထင်ရှားဆုံး” အခွန်ရှောင်မှုဖြစ်ကြောင်း သက်သေအထောက်အထားများက ဖော်ပြနေသည်ဟု ပြောကြားခဲ့သည်။ Abramovich ၏ ရှေ့နေများကမူ ၎င်းသည် အခွန်ရှောင်ခြင်း သို့မဟုတ် ၎င်း၏ချမ်းသာကြွယ်ဝမှုကို ဖုံးကွယ်ခြင်းမပြုခဲ့ကြောင်း ငြင်းဆိုခဲ့သည်။
၎င်းတို့က မီဒီယာသည် စာရွက်စာတမ်းအတုပြုလုပ်ရာတွင် ၎င်းကသိရှိခြင်း၊ ခွင့်ပြုခြင်း သို့မဟုတ် ညွှန်ကြားခြင်းတို့ပြုလုပ်ခဲ့သည်ဟူသော အထောက်အထားတစ်စုံတစ်ရာကို မပေးနိုင်ခဲ့ကြောင်း ငြင်းဆိုခဲ့ပြီး ကျွမ်းကျင်သူများ၏ အကြံဉာဏ်ရယူခြင်းသည် တရားဝင်ကြောင်း ပြောကြားခဲ့သည်။ Deloitte Cyprus ကမူ ၎င်းတို့သည် “သက်ဆိုင်ရာ ဥပဒေများနှင့်အညီ ဆောင်ရွက်ခဲ့သည်” ဟု ပြောကြားခဲ့သည်။
Abramovich သည် လက်ရှိတွင် တူရကီနိုင်ငံ၌ နေထိုင်လျက်ရှိပြီး တူရကီနိုင်ငံသည် ၎င်းအပေါ် ပိတ်ဆို့အရေးယူမှုများ မပြုလုပ်သောကြောင့် ၎င်းအတွက် ဘေးကင်းရာဒေသတစ်ခုဖြစ်သည်။ Channel Islands ရှိ Jersey တွင် ၎င်း၏ ပေါင် ၅.၄ ဘီလီယံတန်ဖိုးရှိ ပိုင်ဆိုင်မှုများ ရပ်ဆိုင်းထားဆဲဖြစ်ပြီး ရာဇဝတ်မှုစုံစမ်းစစ်ဆေးမှုမှာ လေးနှစ်ကြာမြင့်ခဲ့ပြီဖြစ်သည်။
ယင်းသက်သေအထောက်အထားများသည် ၁၉၉၅ ခုနှစ်မှ ၂၀၂၂ ခုနှစ်အတွင်း ၎င်း၏ ဘဏ္ဍာရေးအခြေအနေနှင့် ဆိုက်ပရပ်စ် (ရုရှားလူမျိုးများအတွက် အခွန်ရှောင်ရန် နှစ်သက်သောနေရာတစ်ခု) မှ စီမံခန့်ခွဲသည့် ကမ်းလွန်ကုမ္ပဏီကွန်ရက်၏ လည်ပတ်မှုများနှင့်ပတ်သက်သည့် ဖိုင်ထောင်ပေါင်းများစွာ အပါအဝင် ပေါက်ကြားလာသော စာရွက်စာတမ်းများတွင် ပါရှိသည်။
၂၀၂၃ ခုနှစ်ကတည်းက ဗြိတိန်မီဒီယာနှင့် ၎င်း၏ မိတ်ဖက်များဖြစ်ကြသော The Guardian၊ Paper Trail Media၊ Organized Crime and Corruption Reporting Project၊ Cyprus Investigative Reporting Network နှင့် Bureau of Investigative Journalism တို့သည် ပေါက်ကြားလာသော စာရွက်စာတမ်းများနှင့်ပတ်သက်၍ သတင်းဖော်ပြခဲ့ကြသည်။
၂၀၂၂ ခုနှစ်တွင် အဆိုပါမီဒီယာကပင် Abramovich သည် ၁၉၉၀ ပြည့်လွန်နှစ်များက အကျင့်ပျက်ခြစားမှုဖြင့် ၎င်း၏ ကြီးပွားချမ်းသာမှုကို မည်သို့ရရှိခဲ့ပုံကို ဖော်ပြခဲ့သည်။ ၎င်းသည် ရုရှားပိုင် ရေနံကုမ္ပဏီတစ်ခုကို ဝယ်ယူခဲ့ပြီး ဆယ်စုနှစ်တစ်ခုအကြာတွင် အစိုးရထံသို့ ဘီလီယံနှင့်ချီသော အမြတ်အစွန်းများဖြင့် ပြန်လည်ရောင်းချခဲ့သည်။ ၎င်းက ယင်းသဘောတူညီချက်တွင် အကျင့်ပျက်ခြစားမှုစွပ်စွဲချက်များမှာ မှားယွင်းကြောင်း ယခင်က ပြောကြားခဲ့ဖူးသည်။
Abramovich ၏ ရုရှားရေနံလုပ်ငန်းမှ အမြတ်အစွန်းများကို ကမ်းလွန်ကုမ္ပဏီကွန်ရက်တစ်ခုသို့ လွှဲပြောင်းပေးခဲ့သည်။ ယင်းကုမ္ပဏီများကို ဆိုက်ပရပ်စ်၏ ဒုတိယအကြီးဆုံးမြို့ဖြစ်သော Limassol အခြေစိုက် ကော်ပိုရိတ်ဝန်ဆောင်မှုလုပ်ငန်း Merit Servus က စီမံခန့်ခွဲခဲ့သည်။
Deloitte သည် ၂၀၀၅ ခုနှစ်အထိ Merit Servus ကို ပိုင်ဆိုင်ခဲ့သည်။ ကုမ္ပဏီနှစ်ခုခွဲထွက်ပြီးနောက် ၎င်းတို့သည် Abramovich ၏ ကမ္ဘာလုံးဆိုင်ရာ ချမ်းသာကြွယ်ဝမှုကို စီမံခန့်ခွဲရန် ၎င်း၏ မိတ်ဖက်များနှင့် နီးကပ်စွာ ပူးပေါင်းဆောင်ရွက်ခဲ့ကြပြီး Merit Servus မှ ပေါက်ကြားလာသော စာရွက်စာတမ်းများက ၎င်းတို့၏ လုပ်ဆောင်မှုအချို့ကို ဖော်ပြနေသည်။
စာရွက်စာတမ်းအတုပြုလုပ်မှု၏ အစောဆုံးတွေ့ရှိခဲ့သော ကိစ္စမှာ ၂၀၀၆ ခုနှစ်က ဖြစ်ပြီး ထိုစဉ်က ဆိုက်ပရပ်စ်ဥပဒေအသစ်သည် ကုမ္ပဏီစာရင်းများကို အများပြည်သူသိရှိအောင် ဖော်ပြရန် လိုအပ်ခဲ့သည်။ ယင်းပွင့်လင်းမြင်သာမှုဥပဒေအသစ်သည် Abramovich ၏ ကြီးမားသော ကြွယ်ဝမှု၏ လျှို့ဝှက်ချက်များကို ဖော်ထုတ်ရန် အလားအလာရှိခဲ့သည်။
Deloitte Cyprus သည် ၎င်း၏ ဆိုက်ပရပ်စ်ကုမ္ပဏီ Amiscan Investments အတွက် ၂၀၀၃ ခုနှစ် ဘဏ္ဍာရေးရှင်းတမ်းမူကြမ်းကို ပြင်ဆင်ခဲ့သော်လည်း အပြီးသတ်မလုပ်ရသေးပေ။ ယင်းရှင်းတမ်းတွင် ဒေါ်လာ ၆၇၂ သန်းတန်ဖိုးရှိ ဇိမ်ခံပစ္စည်းများ အသေးစိတ်ဖော်ပြထားသည်။
ယင်းတို့တွင် West Sussex ရှိ အိမ်ကြီးတစ်လုံး၊ လန်ဒန်ရှိ ဇိမ်ခံတိုက်ခန်းတစ်ခန်း၊ တောင်ပိုင်း ပြင်သစ်ရှိ အိမ်ခြံမြေတစ်ခု၊ ရဟတ်ယာဉ်များ၊ ကိုယ်ပိုင်ဂျက်လေယာဉ်များနှင့် ထိုစဉ်က ဓနရှင်ပိုင်ဆိုင်ခဲ့သော သင်္ဘောငယ်အုပ်စုတစ်ခုတို့ ပါဝင်သည်။ ယင်းတို့အနက် "Pelorus" သည် ဒေါ်လာ ၁၄၇.၅ သန်းတန်ဖိုးရှိသည်။
လျှို့ဝှက်ထားရန်အတွက် Abramovich ၏ မိတ်ဆွေများနှင့် Merit Servus တို့သည် မှတ်တမ်းများကို လိမ်လည်ပြုလုပ်ရန် ဆုံးဖြတ်ခဲ့ကြသည်။ ၎င်းတို့သည် ပိုင်ဆိုင်မှုများကို ဗြိတိန်ဗာဂျင်းကျွန်းများရှိ Amiscan ၏ မိခင်ကုမ္ပဏီသို့ လွှဲပြောင်းခြင်းဖြင့် ပွင့်လင်းမြင်သာမှုဥပဒေများကို ရှောင်လွှဲရန် အစီအစဥ်တစ်ခုကို ရေးဆွဲခဲ့ပြီး ယင်းသို့ဖြင့် ၎င်းတို့ကို ဖုံးကွယ်ထားခဲ့သည်။
၎င်းတို့သည် ပိုင်ဆိုင်မှုလွှဲပြောင်းမှုများကို သုံးနှစ်ပြန်ရက်စွဲတပ်ခဲ့ပြီး ၂၀၀၃ ခုနှစ်တွင် ဖြစ်ပွားခဲ့သည်ဟု ထင်ရစေခဲ့သည်။ Deloitte Cyprus သည် ယင်းပြန်ရက်စွဲတပ်ထားသော စာရွက်စာတမ်းများကို စစ်ဆေးခဲ့ပြီး Amiscan ၏ စာရင်းများမှ ပိုင်ဆိုင်မှုများကို ဖယ်ရှားရန်အတွက် ၎င်းတို့သည် "လုံလောက်သည်" ဟု ပြောကြားခဲ့သည်။
၂၀၀၆ ခုနှစ်တွင် Deloitte သည် ၂၀၀၃ ခုနှစ်စာရင်းများကို လက်မှတ်ထိုးပြီးနောက် အဆိုပါပိုင်ဆိုင်မှုများ၊ လေယာဉ်များနှင့် ရွက်လှေများသည် ပျောက်ကွယ်သွားပြီး ဒေါ်လာ ၇၅,၀၀၀ တန်ဖိုးရှိ ပိုင်ဆိုင်မှုများသာ ကျန်ရှိတော့သည်။ Deloitte သည် ယင်းစာရင်းများမှာ လုံးဝမှားယွင်းနေကြောင်း သိရှိနေသည်ကို ပေါက်ကြားလာသော စာရွက်စာတမ်းများက ဖော်ပြနေသော်လည်း ဤစာရင်းများကို လက်မှတ်ထိုးခဲ့သည်။
Sheffield တက္ကသိုလ်မှ စာရင်းအင်းပါမောက္ခ Lord Sikka က ငွေပေးချေမှုရက်စွဲများကို နောက်ပြန်ရက်စွဲတပ်ခြင်းနှင့် မှန်ကန်၍ တရားမျှတသော ဘဏ္ဍာရေးရှင်းတမ်းများကို မထုတ်ပြန်ခြင်းသည် တရားဝင်တာဝန်ကို ချိုးဖောက်ခြင်းနှင့် "အရှက်ရစရာလုပ်ရပ်" ဖြစ်သည်ဟု ပြောကြားခဲ့သည်။ Panorama ကလည်း အခွန်ရှောင်တိမ်းမှုအတွက် အသုံးပြုခဲ့သည့် နောက်ပြန်ရက်စွဲတပ်ထားသော စာရွက်စာတမ်းများ၏ သက်သေအထောက်အထားများကို တွေ့ရှိခဲ့သည်။
ယင်းလုပ်ငန်းတွင် Abramovich ပိုင်ဆိုင်သော အခြားဆိုက်ပရပ်စ်ကုမ္ပဏီ Crawin Investments ပါဝင်ပြီး ၂၀၀၃ ခုနှစ်တွင် ၎င်း၏ဘဏ်အကောင့်၌ ဒေါ်လာ ၂ ဘီလီယံနီးပါးရှိခဲ့သည်။ ယင်းငွေသည် ကြီးမားသော အတိုးကိုဖြစ်ပေါ်စေခဲ့ပြီး ဥပဒေအရ Abramovich ၏ကုမ္ပဏီသည် ဆိုက်ပရပ်စ်အခွန်အာဏာပိုင်များထံ အတိုးအခွန်ပေးဆောင်ရမည်ဖြစ်သည်။
သို့သော် ၎င်း၏ အကြံပေးများက စာရင်းများ၏ မှတ်တမ်းကို ပြန်လည်ရေးသားရန် နည်းလမ်းတစ်ခုကို ရှာဖွေတွေ့ရှိခဲ့ကြသည်။ ၂၀၀၅ ခုနှစ် ဩဂုတ်လတွင် Merit Servus မှ Abramovich ၏ ရုရှားမိတ်ဖက်များထံ ပေးပို့သော အီးမေးလ်တစ်ခုတွင် Deloitte နှင့် တွေ့ဆုံပြီးနောက် ဖြေရှင်းချက်တစ်ခုကို ရေးဆွဲထားကြောင်း ဖော်ပြထားသည်။ အီးမေးလ်တွင် "သဘောတူပါက ၂၀၀၃ နှင့် ၂၀၀၄ ဘဏ္ဍာရေးရှင်းတမ်းများနှင့် စာရင်းအင်းမှတ်တမ်းများကို ထိုနည်းအတိုင်း ပြင်ဆင်ရန် လိုအပ်သည်" ဟု ရေးသားထားသည်။
Merit Servus က ဓနရှင်၏ ရုရှားဆက်သွယ်ရေးသမားအား တင်ပြထားသော Crawin "၂၀၀၅ ခုနှစ် ယာယီအခွန်အကဲဖြတ်ပုံစံ" တွင် ဤငွေများမှ ဝင်ငွေမရရှိကြောင်း ကြေညာမည်ဖြစ်ကြောင်း အသိပေးခဲ့သည်။ တစ်လအကြာတွင် ရုရှားဆက်သွယ်ရေးသမားက အီးမေးလ်ဖြင့် "သဘောတူသည်" ဟု ပြန်လည်ဖြေကြားခဲ့သည်။
Merit Servus က ထို့နောက် Crawin သည် ၎င်း၏ ဗြိတိန်ဗာဂျင်းကျွန်းများရှိ မိခင်ကုမ္ပဏီကိုယ်စား ရန်ပုံငွေများကို ကိုင်ဆောင်၍ စီမံခန့်ခွဲခဲ့ခြင်းသာဖြစ်သည်ဟု လိမ်လည်ပြောဆိုသော နောက်ပြန်ရက်စွဲတပ်ထားသော စာရွက်စာတမ်းများစွာကို ထုတ်လုပ်ခဲ့သည်။ ယင်းသို့ဖြင့် Crawin သည် ရန်ပုံငွေများကို အမှန်တကယ် မပိုင်ဆိုင်ဟု ထင်ရစေခဲ့ပြီး ဆိုက်ပရပ်စ်ရှိ အခွန်ပေးဆောင်ရန် တာဝန်များကို ရှောင်လွှဲနိုင်ခဲ့သည်။
၂၀၀၅ ခုနှစ် စက်တင်ဘာလ အီးမေးလ်တစ်ခုတွင် Deloitte က Crawin ၏ ပိုင်ဆိုင်မှုများအား နောက်ပြန်ရက်စွဲတပ်၍ ချိန်ညှိမှုများကြောင့် “စာရင်းများ (ဘဏ်အကောင့်လက်ကျန်များ၊ အတိုးဝင်ငွေ၊ အမြတ်အရှုံးရှင်းတမ်းများ) တွင် ပြုပြင်မွမ်းမံမှုများစွာ ပြုလုပ်ရမည်” ဟု ရေးသားခဲ့သည်။ ယင်းက ဘဏ္ဍာရေးမှတ်တမ်းများကို လိမ်လည်ပြုလုပ်ရာတွင် Deloitte ၏ ပါဝင်ပတ်သက်မှုကို ရှင်းလင်းစွာ ဖော်ပြနေသည်။
ယင်းလုပ်ဆောင်ချက်သည် Abramovich ၏ ကုမ္ပဏီများအား သန်းပေါင်းများစွာသော အခွန်များကို ရှောင်ရှားရန် ကူညီခဲ့ကြောင်း သက်သေအထောက်အထားများက ဖော်ပြသည်။ King's Counsel မှ Andrew Mitchell က ဤလုပ်ဆောင်ချက်သည် တိုက်ရိုက်အခွန်ရှောင်တိမ်းမှုဖြစ်ကြောင်း ပြောကြားခဲ့သည်။ “ဤအခြေအနေသည် UK တွင် ဖြစ်ပွားခဲ့ပြီး ပါဝင်သောပမာဏများက သန်းပေါင်းများစွာရှိပါက HMRC သည် ရာဇဝတ်မှုဖြင့် တရားစွဲဆိုရန် စဉ်းစားလိမ့်မည်” ဟု ၎င်းက ပြောကြားခဲ့သည်။
ဆိုက်ပရပ်စ်လွှတ်တော်အမတ် Christos Christofides က အခွန်ရှောင်တိမ်းမှုဖြစ်ပွားခဲ့ပါက “အခွန်များကို မည်သို့ပြန်လည်ရယူမည်ကို စစ်ဆေးရမည်ဖြစ်ပြီး၊ သက်ဆိုင်ရာပုဂ္ဂိုလ်များက ပြစ်မှုကျူးလွန်ခဲ့ပါက ကျွန်ုပ်တို့၏ဥပဒေများအရ အပြစ်ပေးခံရမည်” ဟု ပြောကြားခဲ့သည်။
Deloitte မှ ကူညီခဲ့သော နောက်ပြန်ရက်စွဲတပ်ထားသော စာရွက်စာတမ်းများအပြင် Abramovich ၏ Merit Servus မှ အကြံပေးများသည် တတိယမြောက် မှတ်တမ်းအစုံကိုလည်း လိမ်လည်ပြုလုပ်ခဲ့သည်။ ယင်းတွင် ဆိုက်ပရပ်စ်ကုမ္ပဏီ Electus Investments မှ ပိုင်ဆိုင်သော ဓနရှင်၏ ဒေါ်လာ ၁၀ ဘီလီယံကျော် တန်ဖိုးရှိ လုပ်ငန်းပိုင်ဆိုင်မှုများ ပါဝင်သည်။
Merit Servus က ဤဆိုက်ပရပ်စ် Electus သည် ဤကြီးမားသော ပိုင်ဆိုင်မှုများကို မပိုင်ဆိုင်ကြောင်း မှားယွင်းသော ထင်ယောင်ထင်မှားဖြစ်အောင် ဖန်တီးရန် နောက်ပြန်ရက်စွဲတပ်ထားသော စာရွက်စာတမ်းများကို အသုံးပြုခဲ့သည်။ ၎င်းတို့သည် အမည်တူ Electus Investments ဟူသော အခြားကုမ္ပဏီတစ်ခုကို အသုံးပြုခဲ့သော်လည်း ဗြိတိန်ဗာဂျင်းကျွန်းများတွင် မှတ်ပုံတင်ထားပြီး ယင်းနေရာတွင် လျှို့ဝှက်ချက်သည် ပိုမိုခိုင်မာပြီး စာရင်းများကို အများပြည်သူသိရှိအောင် ဖော်ထုတ်ခြင်းမရှိပေ။
အီးမေးလ်များအရ ၂၀၀၆ ခုနှစ်တွင် Merit Servus က ဤချမ်းသာကြွယ်ဝမှုသည် ဆိုက်ပရပ်စ် Electus ပိုင်ဆိုင်သည်ဟု ဝန်ခံခဲ့သော်လည်း ၎င်းတို့သည် ယခင်မှတ်တမ်းများကို ပြုပြင်ရန် ထပ်မံအဆိုပြုခဲ့သည်။ ဤအစီအစဥ်သည် "အကျိုးခံစားခွင့်ရှိသော ပိုင်ဆိုင်မှုကို ဗြိတိန်ဗာဂျင်းကျွန်းများရှိ Electus Investments သို့ လွှဲပြောင်းပေးမည်ဖြစ်ပြီး" ဤပြောင်းလဲမှုသည် သုံးနှစ်အစောပိုင်းက ပြီးစီးခဲ့သည်ဟု မှားယွင်းသော ထင်ယောင်ထင်မှားကို ဖန်တီးမည်ဖြစ်သည်။
Merit Servus က စာရွက်စာတမ်းများကို လက်မှတ်ထိုးပြီး နောက်ပြန်ရက်စွဲတပ်ခဲ့ပြီး ဤဗြိတိန်ဗာဂျင်းကျွန်းများကုမ္ပဏီသည် ၂၀၀၃ ခုနှစ် နိုဝင်ဘာလ ၂၀ ရက်နေ့ကတည်းက ဒေါ်လာ ၁၀ ဘီလီယံတန်ဖိုးရှိ ပိုင်ဆိုင်မှုများကို ပိုင်ဆိုင်ခဲ့သည်ဟု လိမ်လည်ပြောဆိုခဲ့သည်။ ထို့ကြောင့် အမည်တူ ဆိုက်ပရပ်စ်ကုမ္ပဏီ၏ စာရင်းများ အများပြည်သူသိရှိအောင် ထုတ်ပြန်သောအခါ ဒေါ်လာ ၁၄၅,၀၀၀ တန်ဖိုးရှိ ပိုင်ဆိုင်မှုများကိုသာ ဖော်ပြခဲ့သည်။
Abramovich ၏ ဒေါ်လာဘီလီယံပေါင်းများစွာတန်ဖိုးရှိ ပိုင်ဆိုင်မှုများသည် စာရင်းများမှ "ပျောက်ကွယ်" သွားခဲ့သည်။ King's Counsel မှ Andrew Mitchell က "ဤအချက်က ကျွမ်းကျင်ပညာရှင်များသည် စက်မှုလုပ်ငန်းစံနှုန်းများနှင့် ဥပဒေများကိုပင် လိမ်လည်လှည့်ဖြားရန် ဆန္ဒရှိကြောင်း၊ စာရွက်စာတမ်းများ လိမ်လည်ပြုလုပ်ရန်အတွက် မည်သည့်အရာကိုမျှ မရပ်တန့်ကြောင်း ဖော်ထုတ်ပြသသည်" ဟု ပြောကြားခဲ့သည်။
Abramovich ၏ အင်ပါယာတည်ဆောက်ချိန်တွင် ရုရှားစွမ်းအင်ဝန်ကြီးဌာန ဒုတိယဝန်ကြီးအဖြစ် တာဝန်ထမ်းဆောင်ခဲ့ပြီး ယခုအခါ ရုရှားအစိုးရကို ဝေဖန်သူဖြစ်သည့် Vladimir Milov က "ရုရှားဓနရှင်တိုင်း၏ နောက်ကွယ်၊ သို့မဟုတ် အရှေ့အလယ်ပိုင်း သို့မဟုတ် အာဖရိကဓနရှင်တိုင်း၏ နောက်ကွယ်တွင် အနောက်တိုင်းဘဏ္ဍာရေး၊ ဥပဒေနှင့် ပြည်သူ့ဆက်ဆံရေးဝန်ဆောင်မှုများအဖွဲ့တစ်ဖွဲ့လုံးရှိသည်။ ဤပုဂ္ဂိုလ်များသည် ၎င်းတို့၏ပုံရိပ်ကို သန့်စင်ရန်နှင့် သာမန်လူများအဖြစ် ပုံဖော်ရန်အတွက် လစာရရှိကြသည်" ဟု ပြောကြားခဲ့သည်။
Abramovich ၏ ရှေ့နေများက ဓနရှင်၏ မည်သည့်အမှားအယွင်းကိုမဆို ငြင်းဆိုခဲ့ပြီး ၎င်းသည် ဤကုမ္ပဏီများ၏ နေ့စဥ်လုပ်ငန်းဆောင်တာများတွင် ပါဝင်ပတ်သက်ခြင်းမရှိကြောင်း ပြောကြားခဲ့သည်။ ကျွမ်းကျင်အကြံပေးများက သက်ဆိုင်ရာစီစဉ်မှုများကို အဆိုပြုသောအခါ “ထိုသို့သော ကျွမ်းကျင်အကြံဉာဏ်ကို လက်ခံခြင်းသည် လုံးဝသင့်လျော်ပြီး တရားဝင်သည်” ဟု ပြောကြားခဲ့သည်။
Deloitte Cyprus က ဤစွပ်စွဲချက်များနှင့်ပတ်သက်၍ မှတ်ချက်မပေးနိုင်ကြောင်း ပြောကြားခဲ့သည်။ အဘယ်ကြောင့်ဆိုသော် သက်ဆိုင်ရာစာရွက်စာတမ်းများသည် နှစ် ၂၀ ကျော်ကြာပြီဖြစ်သောကြောင့် ပြန်လည်ရယူ၍ မရတော့ပေ။ Merit Servus သည် "Cyprus Confidential" ပေါက်ကြားမှုအပြီးတွင် လုပ်ငန်းရပ်ဆိုင်းခဲ့သည်။
AI ဘာသာပြန်ဆိုသည်။
AF ၏ PC ဝဘ်ဆိုက် စတင်ထွက်ရှိပြီ! သင့်ကွန်ပျူတာမှ သတင်းများ၊ မှတ်ချက်များ၊ ပွဲစဉ်အသေးစိတ်နှင့် စာရင်းဇယားများကြည့်ရှုနိုင်သည်။ ဝင်ရောက်ရန်: www.allfootballapp.com
 切尔西
 阿布拉莫维奇
全部评论