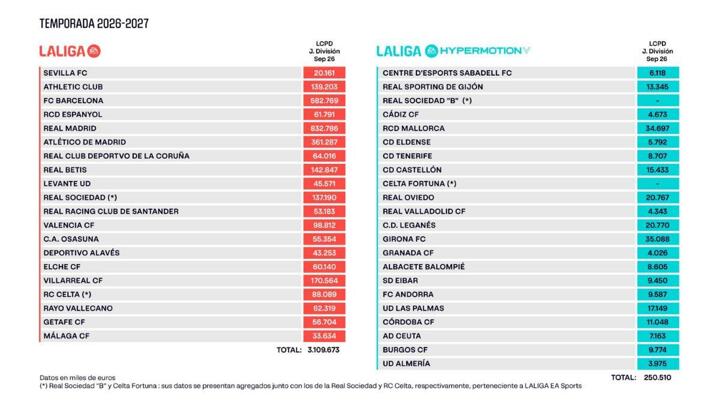
ムンド・デポルティーボによると、バルセロナのサラリーキャップは5億8270万ユーロに達しました。
毎年そうであるように、9月は各シーズンにとって転換点となりますが、変化はピッチ上だけでなく財政面でも起きています。移籍市場が閉鎖され、各クラブは計画の結果を知り、ラ・リーガは登録期間終了後に各チームのコスト制限を発表します。
したがって、バルセロナは、ラ・リーガの他の1部および2部のクラブと同様に、選手登録に使用できる財政的制限を決定する一連の数値を受け取ることになります。
しかし、ここに大きな誤解があります。LCPDは「獲得に利用できる資金」ではなく、新しい選手の登録、契約更新、既存の選手とコーチングスタッフへの支払いにクラブが使用できる最大資金を規定する上限です。
ラ・リーガがバルセロナに設定した5億8275万9000ユーロの上限を理解するには、この計算がどのように導き出されるかを説明しなければなりません。
4月から始まる継続的なプロセス
クラブの会計年度は、ほとんどの人が想像するよりも数ヶ月早く始まります。
現在のシーズン(T)では、クラブはすでに次のシーズンの数字を準備しています。T+1シーズンの予算、補足書類、追加情報、および責任の宣言をラ・リーガに提出する期限は4月30日です。
2026/27シーズンのチームコスト制限 / ラ・リーガ
したがって、2027年4月30日までに、クラブは2027/28シーズンの予算を提出することになります。
これらの書類は、単なる予想収益と支出の声明ではありません。予算には、損益計算書、貸借対照表、投資と売却、資金調達とキャッシュフロー、および必要なすべての補足情報も含まれています。ラ・リーガは、使用される仮定が合理的でなければならないと要求しており、特定のデータが根拠がない、またはクラブの経済的現実と矛盾すると判断した場合、独自に調整を行うことができます。例えば、新しく昇格したチームが翌年のチャンピオンズリーグ出場を予算の根拠にしている場合などです。
これは重要です。なぜなら、バルセロナが提出した予算が、ラ・リーガが最終的に上限を計算するために使用する予算と必ずしも同じではないからです。
6月の最終検証
T+1予算が提出された後、ラ・リーガはクラブの財政予測をレビューし、調整と検証の後、損益分岐点を決定します。
問題は、クラブが給与を支払うための資金がいくらあるかだけでなく、翌年の予算がどのような経済的および運営上の結果を生み出し、その結果が許容するチームコストのレベルはどの程度かということです。
ラ・リーガは、クラブがどれだけの収益を生み出すことができ、選手以外の支出がどれだけ発生するかを判断する必要があります。収益側には、チケット販売、放映権、スポンサーシップ、選手売却による収益など、クラブの経済力を決定する項目が含まれ、これらはすべてクラブの他の構造的支出と比較されなければなりません。
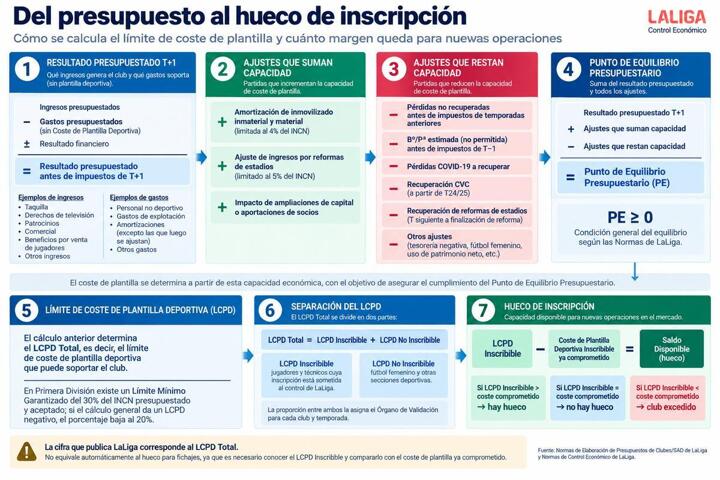
予算から登録まで / ラ・リーガ
クラブの収益
しかし、ラ・リーガはこの結果を単に評価するだけではありません。ルールに従って、チームの利用可能能力を増減させる特定の項目も追加します。
バルセロナにとって、スタジアムに関連する調整は特に重要です。「エスパシ・バルサ」プロジェクトは、建設中にカンプ・ノウでの段階的な収益損失を引き起こし、クラブは限られた条件でしかスタジアムを運営できません。この収益損失の一部を考慮に入れることがルールで許可されており、それによってLCPDが改善されます。
ラ・リーガ自身の説明では、このメカニズムを次のように要約しています。スタジアム改修による収益損失は、同額LCPDを増加させることができますが、純営業売上高(INCN)の5%を上限とします。
ラ・リーガは、インフラを改善するクラブが不利になるべきではないと考えています。したがって、損益分岐点/LCPDを計算する際、LCPDに含まれない特定のインフラ投資の減価償却に加えて、改修によって失われた収入の一部をクラブに補償するために、プラスの調整を含めることができます。
損益分岐点から登録可能なLCPDへ
しかし、ここには重要な区別があります。総LCPDがすべてトップチームの選手に使える資金ではありません。実際には、LCPDは2つの部分に分かれています。
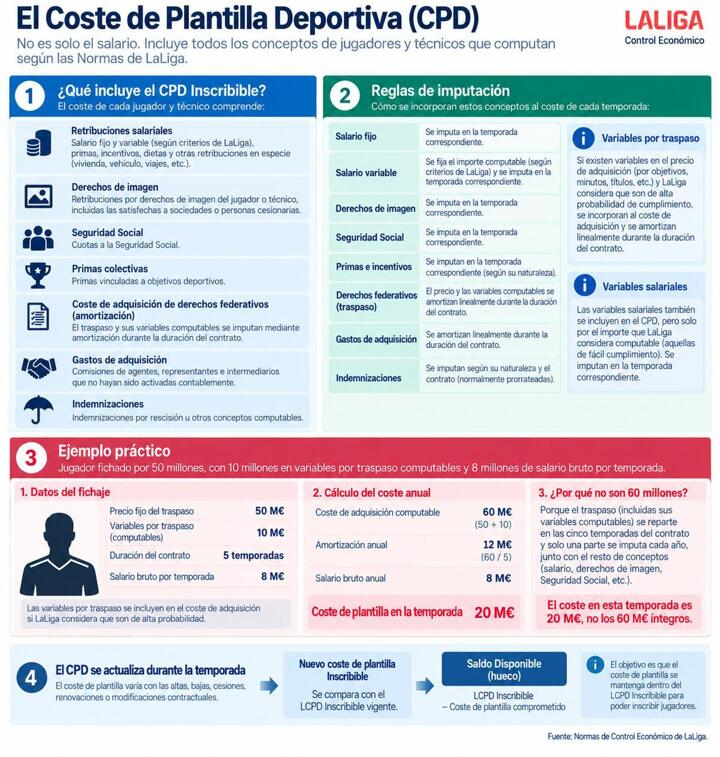
次に、この金額をクラブがすでにコミットしている選手コスト(CDP)と比較します。登録可能なLCPDから登録可能なCDPを引いたものが利用可能な残高となります。
チームのスポーツコスト / ラ・リーガ
チームのスポーツコストには何が含まれるのでしょうか?
このコストが本当に何を意味するのかを理解することが極めて重要です。登録可能なCDPは単なる賃金ではありません。ルールでは、肖像権収入、社会保障、団体ボーナスなど、各選手とコーチに対応する異なるコスト項目を合計しなければならないと規定されています。
そして、獲得に関しては、特に重要な項目が1つあります。リーグ登録権の取得費用です。移籍金は通常、1シーズンで全額計上されるのではなく、関連するルールに従って償却されます。さらに、エージェント、代理人、仲介業者への手数料など、一部の購入費用もコストに含まれる場合があります。ただし、これらの手数料が会計処理上資本化されていない場合に限ります。
例えば、ある選手が5,000万ユーロで5シーズン契約し、移籍金に1,000万ユーロの追加変動条項(ラ・リーガがこれらの条項は容易に発動されると見なすため)が含まれ、さらに税引き前年俸が800万ユーロの場合、そのシーズンの選手コストは2,000万ユーロ(減価償却費1,200万+年俸800万)となり、移籍金全額の6,000万ユーロではありません。
最後に、この計算は年間を通じて固定されているわけではありません。11月末までに、前シーズンの会計が監査された後、ラ・リーガは、実際の成績が予算を通じて上限を計算する際に使用されたデータと異なるかどうかを検証できます。
もし大きな相違があれば、LCPDと損益分岐点の両方がそれに応じて調整される可能性があります。そして3月には、中間財務諸表がクラブの経済状況を再び更新します。
したがって、「余裕」について話すとき、それは年に一度だけ現れる静的な数字として理解することはできません。それはクラブの運営とラ・リーガのレビューによって増減し、あるいは消滅する利用可能な残高なのです。
全体として、バルセロナは新たなLCPDである5億8275万9000ユーロとともに、経済的正常化への緩やかな回帰に向かっているようです。これまでのシーズンでは、クラブは常に上限を超過しており、この有名な経済的統制システムによって制約を受けていましたが、これで理解できるようになったはずです。
収益の回復は、良好なスポーツ成績と相まって、クラブが移籍市場での機動性を再び得ることを可能にするはずです。しかし、バルセロナは負債に関連する資金調達コストを忘れてはなりません。なぜなら、これまで見てきたように、これらのコストは登録可能な余裕に直接影響するからです。
次のステップは、新しい「エスパシ・バルサ」の経済的潜在力が最終的に実現できるかどうかを見ることです。その商業運営とホスピタリティ事業は、クラブの経常収益を大幅に増加させると予想されています。
AI翻訳。
AFのPCサイトが新登場!パソコンでニュース、コメント、試合詳細、詳細データをご覧いただけます。アクセス:www.allfootballapp.com
 Barcelona
All Comments